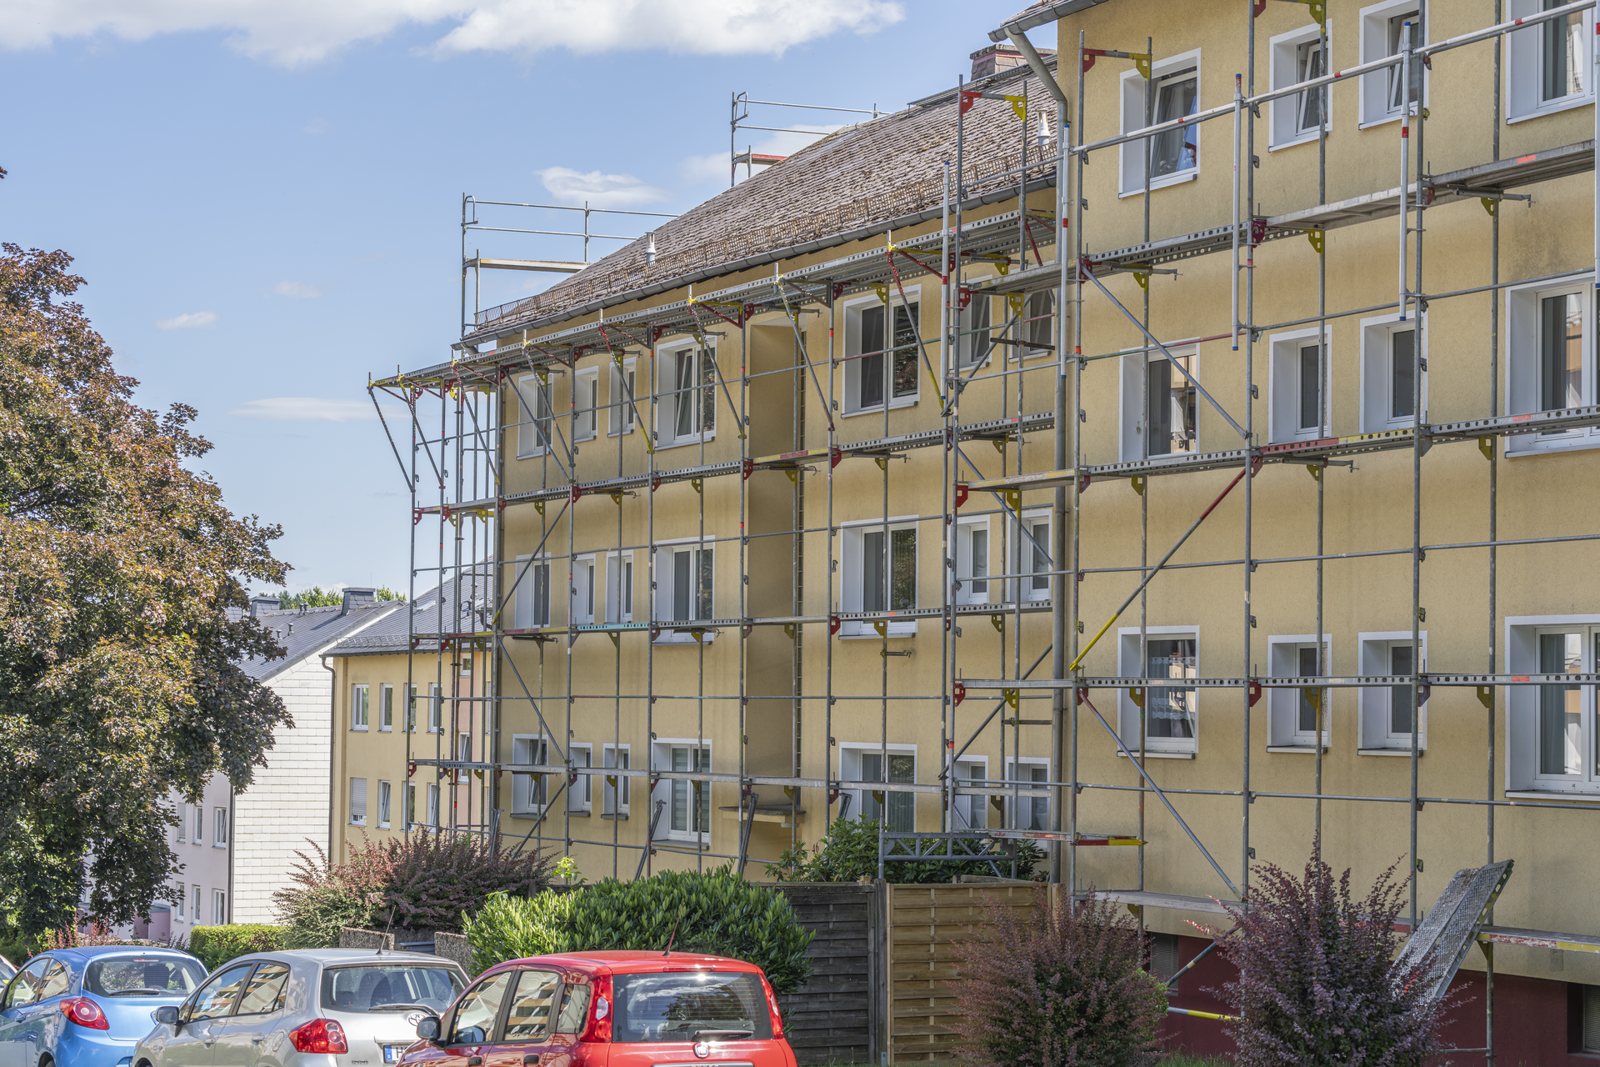
Vermieter und Immobilieninvestoren schreiben das Gebäude ihrer vermieteten Immobilien in der Regel mit festen Abschreibungssätzen ab: 2 Prozent bei Baujahren von 1925 bis 2022, 2,5 Prozent bei älteren und 3 Prozent bei neueren Gebäuden. Ist das Gebäude aber schon so alt oder so abgenutzt, dass es kaum noch 50 Jahre genutzt werden kann, erlaubt das Gesetz eine höhere AfA nach der tatsächlichen Nutzungsdauer (§ 7 Abs. 4 Satz 2 EStG). Den Nachweis führt in der Praxis ein Restnutzungsdauergutachten eines Sachverständigen für Immobilienbewertung.
Das Wichtigste in Kürze
- Statt 2, 2,5 oder 3 Prozent Standard AfA darf ein Gebäude nach seiner kürzeren tatsächlichen Nutzungsdauer abgeschrieben werden (§ 7 Abs. 4 Satz 2 EStG).
- Jede geeignete sachverständige Methode ist erlaubt, auch das ImmoWertV-Modell; der bloße Verweis auf Modellwerte genügt aber nicht (BFH IX R 25/19, IX R 14/23).
- Das strenge BMF-Schreiben vom 22.02.2023 ist seit dem 01.12.2025 aufgehoben; neue Vorgaben gibt es nicht.
- Das Gutachten sollte den Zustand beim Kauf belegen und auf einer Besichtigung beruhen. Eine steuerliche Prüfung im Einzelfall ist nötig.
Gebäude AfA: Standard AfA oder kürzere Nutzungsdauer nach § 7 Abs. 4 Satz 2 EStG
Dieser Ratgeber richtet sich an Vermieter, Immobilieninvestoren und Eigentümer vermieteter Immobilien in München und im Umland. Er erklärt die Rechtslage, die Rechtsprechung des Bundesfinanzhofs (BFH) und das Bewertungsmodell der Immobilienwertermittlungsverordnung (ImmoWertV). Das Thema gehört ins Steuerrecht; eine steuerliche Beratung im Einzelfall ersetzt der Beitrag nicht.
Die Abschreibungssätze der Standard AfA, also der Gebäude AfA ohne Gutachten, regelt § 7 Abs. 4 Satz 1 EStG. Für Wohngebäude im Privatvermögen gilt: 3 Prozent bei Fertigstellung nach dem 31. Dezember 2022, 2 Prozent bei Fertigstellung von 1925 bis 2022 und 2,5 Prozent bei Fertigstellung vor 1925. Hinter den Sätzen stehen typisierte Nutzungsdauern von 33, 50 und 40 Jahren.
Beträgt die tatsächliche Nutzungsdauer weniger als diese Zeiträume, können Eigentümer stattdessen die der tatsächlichen Nutzungsdauer entsprechende Abschreibung ansetzen (§ 7 Abs. 4 Satz 2 EStG). Der BFH spricht von einem Wahlrecht: Der Steuerpflichtige entscheidet, ob er sich mit dem typisierten Satz zufriedengibt oder eine kürzere tatsächliche Nutzungsdauer geltend macht (BFH, Urteil vom 28.07.2021, IX R 25/19, Rz. 20).
Was Nutzungsdauer bedeutet, steht in § 11c Abs. 1 Satz 1 EStDV: der Zeitraum, in dem ein Gebäude voraussichtlich seiner Zweckbestimmung entsprechend genutzt werden kann. Bei gekauften Gebäuden beginnt dieser Zeitraum mit der Anschaffung (§ 11c Abs. 1 Satz 2 Nr. 3 EStDV). Maßgeblich ist also die Restnutzungsdauer im Zeitpunkt des Kaufs.
Zur Berechnung der Größenordnung: Bei 30 Jahren Restnutzungsdauer beträgt der AfA-Satz rund 3,3 Prozent, bei 25 Jahren 4 Prozent und bei 20 Jahren 5 Prozent. Die Abschreibung ist dann bis zu zweieinhalbmal so hoch wie bei 2 Prozent. Die Grundlagen der Gebäudeabschreibung erklärt unser Beitrag „AfA für Vermieter“.
Wortlaut nach Gesetze im Internet, Bundesministerium der Justiz(Satz 1) Bei Gebäuden sind abweichend von Absatz 1 als Absetzung für Abnutzung die folgenden Beträge bis zur vollen Absetzung abzuziehen: […] 2. bei Gebäuden, soweit sie die Voraussetzungen der Nummer 1 nicht erfüllen und die a) nach dem 31. Dezember 2022 fertiggestellt worden sind, jährlich 3 Prozent, b) vor dem 1. Januar 2023 und nach dem 31. Dezember 1924 fertiggestellt worden sind, jährlich 2 Prozent, c) vor dem 1. Januar 1925 fertiggestellt worden sind, jährlich 2,5 Prozent der Anschaffungs- oder Herstellungskosten; […]
(Satz 2) Beträgt die tatsächliche Nutzungsdauer eines Gebäudes in den Fällen des Satzes 1 Nummer 1 und 2 Buchstabe a weniger als 33 Jahre, in den Fällen des Satzes 1 Nummer 2 Buchstabe b weniger als 50 Jahre, in den Fällen des Satzes 1 Nummer 2 Buchstabe c weniger als 40 Jahre, so können anstelle der Absetzungen nach Satz 1 die der tatsächlichen Nutzungsdauer entsprechenden Absetzungen für Abnutzung vorgenommen werden.
Wortlaut nach Gesetze im Internet, Bundesministerium der Justiz(Satz 1) Nutzungsdauer eines Gebäudes im Sinne des § 7 Abs. 4 Satz 2 des Gesetzes ist der Zeitraum, in dem ein Gebäude voraussichtlich seiner Zweckbestimmung entsprechend genutzt werden kann.
| Standard AfA | Kürzere Nutzungsdauer |
|---|---|
| Feste Sätze von 2, 2,5 oder 3 Prozent nach Baujahr; kein Nachweis nötig | AfA nach tatsächlicher Restnutzungsdauer, z. B. 4 Prozent bei 25 Jahren; Nachweis durch Gutachten |
Restnutzungsdauer Gutachten: Was der Bundesfinanzhof verlangt
Die Darlegungs- und Feststellungslast für eine kürzere tatsächliche Nutzungsdauer trägt der Eigentümer, nicht das Finanzamt (BFH, Urteil vom 23.01.2024, IX R 14/23). Die Restnutzungsdauer wird geschätzt; verlangt wird keine Gewissheit, sondern größtmögliche Wahrscheinlichkeit. Die Schätzung ist nur zu verwerfen, wenn sie eindeutig außerhalb des angemessenen Schätzungsrahmens liegt (BFH, IX R 25/19, Rz. 20).
Keine feste Gutachtenmethode. Der Steuerpflichtige kann sich jeder Darlegungsmethode bedienen, die im Einzelfall zur Führung des Nachweises geeignet erscheint; die Vorlage eines Bausubstanzgutachtens ist nicht Voraussetzung (BFH, IX R 25/19, Leitsätze 1 und 2). Die Methode muss aber Aufschluss über die maßgeblichen Faktoren geben: technischer Verschleiß, wirtschaftliche Entwertung und rechtliche Nutzungsbeschränkungen. Zur wirtschaftlichen Seite gehören etwa die Marktsituation und die Drittverwendungsfähigkeit des Gebäudes. Sachverständige arbeiten dafür mit zustandsgewichteten Bewertungsmodellen; in der Praxis ist ein Restnutzungsdauergutachten ein ausführliches schriftliches Gutachten mit Fotos, Berechnung und Begründung, nach einer Marktübersicht des Portals Vermieterwelt typischerweise 20 bis 30 Seiten.
Modell allein genügt nicht. Der schlichte Verweis auf die modellhaft ermittelte Gesamt- und Restnutzungsdauer nach der ImmoWertV reicht nicht aus (BFH, IX R 14/23, Leitsatz 2). Nötig ist ein Gutachten mit sachverständiger Einschätzung, das sich zu den individuellen Gegebenheiten des Objekts verhält, etwa zu Sanierungen, Schäden sowie durchgeführten oder unterlassenen Instandsetzungen und Modernisierungen.
Zugleich hat der BFH klargestellt, dass die sachverständige Ermittlung der Restnutzungsdauer nach § 4 Abs. 3 ImmoWertV eine gutachterlich anerkannte Schätzungsmethode ist. Wer die kürzere Nutzungsdauer wirtschaftlich begründet, braucht keine Feststellungen zum technischen Verschleiß (IX R 14/23, Entscheidungsgründe II.1.a). Im entschiedenen Fall legte der BFH eine Restnutzungsdauer von 19 statt 50 Jahren zugrunde.
Im Urteil vom 07.10.2025 (IX R 26/24) hat der BFH die Linie bestätigt: Die kürzere Nutzungsdauer ist durch ein Sachverständigengutachten nachzuweisen. Ein gerichtlich bestellter Sachverständiger hatte für ein denkmalgeschütztes Gebäude 30 Jahre Restnutzungsdauer ermittelt; der BFH setzte deshalb 3,3 statt 2,5 Prozent AfA an. Eine „ewige“ Nutzungsdauer wegen Denkmalschutz lehnte er ab.
Verkürzte Restnutzungsdauer berechnen: ImmoWertV und Beispiel
In der Praxis arbeiten die meisten Restnutzungsdauergutachten mit der Immobilienwertermittlungsverordnung 2021, die auch die Grundlage jeder Immobilienbewertung durch Gutachterausschüsse ist. Nach § 4 Abs. 3 ImmoWertV ergibt sich die Restnutzungsdauer in der Regel aus der Gesamtnutzungsdauer minus Alter des Gebäudes. Modernisierungen und Sanierungen können sie verlängern, unterlassene Instandhaltung und Schäden können sie verkürzen; mehr zu den Folgen im Beitrag Instandhaltungsstau in der WEG.
Gesamtnutzungsdauer. Anlage 1 der ImmoWertV setzt als Modellansatz für Ein- und Zweifamilienhäuser, Reihenhäuser und Mehrfamilienhäuser 80 Jahre an. Ein Mehrfamilienhaus mit Baujahr 1966 ist im Jahr 2026 60 Jahre alt; ohne Modernisierungen und Sanierungen bleibt rechnerisch eine Restnutzungsdauer von rund 20 Jahren.
Modernisierungspunkte. Anlage 2 der ImmoWertV vergibt bis zu 20 Punkte, etwa bis zu 4 Punkte für eine Dacherneuerung mit Wärmedämmung, bis zu 4 für die Dämmung der Außenwände und je bis zu 2 für Fenster, Leitungen, Heizung, Bäder, Innenausbau und Grundriss. Aus Punktzahl, Gesamtnutzungsdauer und Alter ergibt sich mit einer Formel die modifizierte Restnutzungsdauer; nach einer Kernsanierung kann sie bis zu 90 Prozent der Gesamtnutzungsdauer betragen.
Eine Berechnung mit angenommenen Werten: Das Haus von 1966 hat neue Fenster und eine neue Heizung, zusammen 4 Punkte. Nach der Formel der Anlage 2 ergibt sich eine Restnutzungsdauer von rund 27 Jahren. Die Abschreibung steigt damit von 2 auf rund 3,7 Prozent; bei 300.000 Euro Gebäudeanteil sind das rund 11.100 statt 6.000 Euro Abschreibung im Jahr. Zum Vergleich: Ein Mehrfamilienhaus von 1975 mit gedämmtem neuen Dach, neuen Fenstern und neuer Heizung (8 Punkte) kommt 2026 nach derselben Formel auf rund 40 Jahre Restnutzungsdauer; die AfA stiege nur von 2 auf 2,5 Prozent.
Die Anlage 2 sagt selbst, dass das Modell die sachverständige Würdigung des Einzelfalls nicht ersetzt. Deshalb ist die Berechnung nur der Anfang: Der Gutachter muss im Gutachten begründen, warum für gerade dieses Gebäude in diesem Zustand eine verkürzte Restnutzungsdauer gilt. Für Gutachten, die ab dem 01.01.2022 erstellt werden, gilt die ImmoWertV 2021 (§ 53 Abs. 1 ImmoWertV, zitiert in BFH IX R 26/24).
Wortlaut nach Gesetze im Internet, Bundesministerium der Justiz(3) Die Restnutzungsdauer bezeichnet die Anzahl der Jahre, in denen eine bauliche Anlage bei ordnungsgemäßer Bewirtschaftung voraussichtlich noch wirtschaftlich genutzt werden kann. Die Restnutzungsdauer wird in der Regel auf Grundlage des Unterschiedsbetrags zwischen der Gesamtnutzungsdauer und dem Alter der baulichen Anlage am maßgeblichen Stichtag unter Berücksichtigung individueller Gegebenheiten des Wertermittlungsobjekts ermittelt. Individuelle Gegebenheiten des Wertermittlungsobjekts wie beispielsweise durchgeführte Instandsetzungen oder Modernisierungen oder unterlassene Instandhaltungen des Wertermittlungsobjekts können die sich aus dem Unterschiedsbetrag nach Satz 2 ergebende Dauer verlängern oder verkürzen.
BMF Schreiben: Aufhebung des BMF Schreibens durch das Bundesministerium der Finanzen
Mit dem BMF Schreiben vom 22.02.2023 (BStBl I 2023, 332) hatte das Bundesministerium der Finanzen strenge Anforderungen an Gutachten zur Restnutzungsdauer gestellt. Nach Rz. 24 sollte die bloße Übernahme einer Restnutzungsdauer aus einem Verkehrswertgutachten nicht genügen. Rz. 22 stellte formelle Anforderungen an den Sachverständigen auf (FG Münster, Urteil vom 02.04.2025, 14 K 654/23 E, Rz. 44).
Der BFH hat diese Vorgaben ausdrücklich nicht gelten lassen: Die weitergehenden Anforderungen in Rz. 23 f. ließen sich dem Gesetz jedenfalls nicht in Gänze entnehmen, die Anweisung in Rz. 24 sei nicht tragfähig (IX R 14/23, Leitsatz 1 und Entscheidungsgründe II.1.a). Weder § 7 Abs. 4 Satz 2 EStG noch § 11c EStDV schreiben eine bestimmte Gutachtenmethode vor.
Mit Schreiben vom 01.12.2025 (GZ IV C 3 - S 2196/00040/006/008) hat das Bundesministerium der Finanzen das BMF Schreiben von 2023 im Einvernehmen mit den Ländern aufgehoben. Das Aufhebungsschreiben enthält keine neue Regelung. Die Änderung betrifft nur die Verwaltungsanweisung: Die Finanzverwaltung ist auf Gesetz und Rechtsprechung verwiesen, § 7 Abs. 4 Satz 2 EStG gilt unverändert.
Für Eigentümer vermieteter Immobilien heißt das: Die Rechtslage ist klarer, aber nicht großzügiger. Der Nachweis muss weiterhin geführt werden, und das Finanzamt prüft Gutachten in der Praxis kritisch. Wer zur Restnutzungsdauer Gutachten vorlegt, die nur Tabellenwerte übernehmen, scheitert nach IX R 14/23 auch ohne BMF Schreiben.
Nutzungsdauer Gutachten: Wer prüft vor Ort? Besichtigung und Qualifikation
Wer darf ein Restnutzungsdauergutachten erstellen? Das Gesetz nennt keine formellen Anforderungen an den Gutachter. Das FG Münster hat entschieden, dass eine Zertifizierung nach DIN EN ISO/IEC 17024 nicht zwingend ist; anders als § 198 Abs. 2 BewG enthalte § 7 Abs. 4 Satz 2 EStG keine solche Vorgabe (Urteil vom 02.04.2025, 14 K 654/23 E, Rz. 44).
Wer für die Restnutzungsdauer Gutachten einholt, ist mit öffentlich bestellten und vereidigten Sachverständigen oder mit nach DIN EN ISO/IEC 17024 zertifizierten Sachverständigen für Immobilienbewertung in der Praxis auf der sicheren Seite. In beiden BFH-Fällen von 2021 und 2024 stützte sich das Finanzgericht auf einen öffentlich bestellten und vereidigten Sachverständigen. Nach Erfahrung aus der Praxis macht ein Experte mit nachgewiesener Qualifikation Rückfragen des Finanzamts seltener.
Ist eine Vor-Ort-Besichtigung nötig? Das FG Münster neigt dazu, sie zu verlangen, weil ein Gutachten nur ordnungsgemäß sei, wenn der Sachverständige die Grundlagen selbst erhoben und dokumentiert hat; entschieden hat es die Frage offen gelassen, weil der Gutachter den Ortstermin nachgeholt hatte (Rz. 46). Ein Restnutzungsdauergutachten nur nach Fotos und Angaben des Eigentümers, ohne Termin vor Ort, Besichtigung und eigene Feststellungen zu Zustand und Schäden, ist deshalb ein Risiko.
Wichtig ist auch der Stichtag. Nach dem FG München ist die kürzere Nutzungsdauer auf den Erwerbszeitpunkt zu ermitteln, nicht auf den späteren Zeitpunkt der Begutachtung (Urteil vom 26.06.2026, 8 K 1147/23, redaktioneller Leitsatz). Wer Jahre nach dem Kauf ein Gutachten beauftragt, braucht deshalb Belege über den Zustand beim Kauf: Exposé, Fotos, Energieausweis, Rechnungen und Protokolle.
Tipp: Zustand beim Kauf belegen Sammeln Sie Exposé, Fotos, Energieausweis, Rechnungen und Protokolle aus der Zeit des Kaufs. Bestehen Sie auf einem Termin vor Ort: Besichtigung durch den Gutachter statt nur Fotos.
Steuern sparen mit kürzerer Restnutzungsdauer: Wann es sich lohnt
Die Steuerersparnis hängt von drei Größen ab: dem Gebäudeanteil am Kaufpreis, dem Unterschied zwischen Standard-Satz und gutachterlichem Satz und dem persönlichen Steuersatz. Im Beispiel oben steigt die Abschreibung um rund 5.100 Euro im Jahr. Bei einem angenommenen Grenzsteuersatz von 35 Prozent sinkt die Steuerlast; die Steuerersparnis beträgt rechnerisch rund 1.800 Euro jährlich. Bei größeren Objekten ist der Effekt entsprechend höher: Wird ein Gebäudeanteil von 600.000 Euro mit 4 statt mit 2 Prozent abgeschrieben, steigt die jährliche AfA um 12.000 Euro. Über zehn Jahre summiert sich die vorgezogene Abschreibung damit auf mehr als 100.000 Euro.
Für den Cashflow vermieteter Immobilien ist das ein spürbarer Effekt: Die höhere Abschreibung senkt die Steuerlast in den ersten Jahren, und das gesparte Geld steht für Tilgung, Rücklagen oder neue Investitionen zur Verfügung. Die Höhe der Steuersenkung hängt vom persönlichen Steuersatz ab: Je höher der Steuersatz, desto größer die Steuerersparnis. Eine Garantie, dass das Finanzamt die kürzere Nutzungsdauer anerkennt, gibt es nicht; Angaben zur Anerkennungsquote, mit denen manche Anbieter werben, sind nicht amtlich belegt.
Für die kürzere Nutzungsdauer Gutachten einzuholen, lohnt sich vor allem bei älteren Gebäuden ohne umfassende Sanierungen und bei einem hohen Gebäudeanteil an den Anschaffungskosten. In München ist der Bodenwertanteil oft hoch und der Gebäudeanteil entsprechend klein; das begrenzt die Wirkung. Bei neuen oder kernsanierten Immobilien bringt ein Gutachten in der Regel keine Steuerersparnis.
Zu bedenken ist: Die Gesamtsumme der Abschreibung ändert sich nicht, sie wird nur auf weniger Jahre verteilt. Beim Verkauf innerhalb von zehn Jahren mindern alle abgezogenen Absetzungen die Anschaffungskosten und erhöhen so den steuerpflichtigen Gewinn (§ 23 Abs. 3 Satz 4 EStG). Mehr dazu im Beitrag „Spekulationsfrist bei Immobilien“.
Die Kosten des Gutachtens sind nach herrschender Meinung als Werbungskosten bei den Einkünften aus Vermietung abziehbar, weil sie der Erzielung der Mieteinnahmen dienen (§ 9 Abs. 1 Satz 1 EStG). Ob sich die Kosten für Vermieter rechnen, sollte vorab ein Steuerberater überschlagen. Für die Kosten eines Restnutzungsdauergutachtens gibt es keine amtliche Erhebung; nach der Marktübersicht des Portals Vermieterwelt liegen die Preise zwischen 1.000 und 3.500 Euro, einzelne Anbieter nennen auch niedrigere Preise; da die Kosten absetzbar sind, ist die effektive Belastung geringer: Bei angenommenen 1.000 Euro Kosten und einem Grenzsteuersatz von 45 Prozent bleiben rechnerisch rund 550 Euro. Bei hoher Steuerersparnis kann sich ein Gutachten rechnerisch bereits innerhalb weniger Monate amortisieren. Eine Verkürzung der Abschreibungsdauer ist kein Steuertrick: Wer so Steuern sparen will, nutzt eine gesetzlich vorgesehene Möglichkeit.
Ablauf: Vom Restnutzungsdauergutachten zur Steuererklärung
Am Anfang steht eine Vorprüfung mit dem Steuerberater: Baujahr, Kaufpreisaufteilung, Modernisierungen und erwartete Steuerersparnis. Danach beauftragen Sie einen Gutachter und stellen ihm alle Unterlagen zum Zustand der Immobilie beim Kauf bereit. Der Gutachter besichtigt das Gebäude und begründet die Restnutzungsdauer nachvollziehbar.
Das Gutachten reichen Sie beim Finanzamt mit der Anlage V der Steuererklärung ein. Erkennt das Finanzamt die kürzere tatsächliche Nutzungsdauer nicht an, bleibt der Einspruch; im Klageverfahren holt das Finanzgericht oft ein eigenes Gutachten ein, wie in den Fällen IX R 25/19 und IX R 14/23. Ob ein Antrag für frühere Jahre noch möglich ist, hängt vom Stand der Bescheide ab und ist steuerlich zu prüfen.
Für die Bewertung durch das Finanzamt zählt der Inhalt des Gutachtens. Ein belastbares Restnutzungsdauergutachten beschreibt den Zustand der Immobilie beim Kauf, dokumentiert Schäden und Sanierungen mit Fotos, legt die Berechnung offen und begründet die Einschätzung des Experten nachvollziehbar. Fehlt einer dieser Teile, fragt das Finanzamt in der Praxis häufig nach. Die Kosten richten sich nach Größe und Zustand der Immobilie sowie nach dem Aufwand für Besichtigung und Unterlagen.
Bei Eigentumswohnungen betrifft die Restnutzungsdauer das ganze Gebäude. Viele Belege liegen deshalb bei der Hausverwaltung: Beschluss-Sammlung, Protokolle, Rechnungen über Dach, Fassade und Heizung sowie die Instandhaltungsplanung. Als Hausverwaltung mit Büros in München, Fürstenfeldbruck und Landsberg stellen wir diese Unterlagen für Gutachter zusammen; die steuerliche Bewertung bleibt Sache Ihres Steuerberaters.
Abzugrenzen ist die Restnutzungsdauer von Ausgaben für Reparaturen: Ob Arbeiten nach dem Kauf sofort abziehbar sind oder die AfA-Bemessungsgrundlage erhöhen, regelt § 6 Abs. 1 Nr. 1a EStG. Mehr dazu im Beitrag „Anschaffungsnahe Herstellungskosten“. Wer vermietete Immobilien von uns betreuen lässt, findet die Belege gesammelt in der Mietverwaltung.
| Schritt | Was zu tun ist |
|---|---|
| Vorprüfung | Baujahr, Gebäudeanteil und Effekt mit dem Steuerberater prüfen |
| Unterlagen | Belege zum Zustand beim Kauf sammeln, auch von der Hausverwaltung |
| Gutachten | Sachverständigen beauftragen, Ortstermin, objektbezogene Begründung |
| Steuererklärung | Gutachten mit der Anlage V einreichen |
Häufige Fragen
Wer darf ein Restnutzungsdauergutachten erstellen?
Das Gesetz schreibt keine bestimmte Qualifikation vor; nach dem FG Münster ist eine Zertifizierung nach DIN EN ISO/IEC 17024 nicht zwingend. In der Praxis sind öffentlich bestellte und vereidigte oder zertifizierte Sachverständige für Immobilienbewertung die sicherere Wahl.
Rechtsgrundlage: § 7 Abs. 4 Satz 2 EStG; FG Münster 14 K 654/23 E
Lohnt sich ein Restnutzungsdauergutachten?
Am ehesten bei älteren, wenig modernisierten Immobilien mit hohem Gebäudeanteil am Kaufpreis. Die Gesamtabschreibung bleibt gleich, sie fällt nur früher an; bei einem Verkauf innerhalb von zehn Jahren erhöht sie den steuerpflichtigen Gewinn. Rechnen Sie Kosten und Steuerersparnis vorab mit Ihrem Steuerberater durch.
Rechtsgrundlage: § 7 Abs. 4 Satz 2, § 23 Abs. 3 Satz 4 EStG
Erkennt das Finanzamt ein Restnutzungsdauergutachten an?
Ja, wenn es die verkürzte Restnutzungsdauer nachvollziehbar und objektbezogen begründet. Ein Gutachten, das nur Modellwerte der ImmoWertV übernimmt, genügt nach dem BFH nicht. Erkennt das Finanzamt es nicht an, bleiben Einspruch und Klage.
Rechtsgrundlage: BFH IX R 14/23
Wie wird die Restnutzungsdauer berechnet?
Ausgangspunkt ist die Gesamtnutzungsdauer, bei Wohnhäusern nach Anlage 1 ImmoWertV 80 Jahre, minus Alter des Gebäudes. Modernisierungen verlängern die Restnutzungsdauer nach dem Punktemodell der Anlage 2, unterlassene Instandhaltung kann sie verkürzen. Der Sachverständige muss das Ergebnis für das konkrete Gebäude begründen.
Rechtsgrundlage: § 4 Abs. 3 ImmoWertV; Anlagen 1 und 2 ImmoWertV
Welche AfA gilt ohne Gutachten?
Dann gelten die festen Sätze: 3 Prozent bei Fertigstellung ab 2023, 2 Prozent bei Fertigstellung von 1925 bis 2022 und 2,5 Prozent bei Fertigstellung vor 1925.
Rechtsgrundlage: § 7 Abs. 4 Satz 1 Nr. 2 EStG
Was gilt nach der Aufhebung des BMF-Schreibens?
Das Bundesministerium der Finanzen hat das Schreiben vom 22.02.2023 am 01.12.2025 ohne Ersatz aufgehoben. Maßgeblich sind jetzt das Gesetz und die BFH-Urteile IX R 25/19, IX R 14/23 und IX R 26/24: jede geeignete sachverständige Methode, aber mit Begründung für das konkrete Objekt.
Rechtsgrundlage: BMF-Schreiben vom 01.12.2025; § 7 Abs. 4 Satz 2 EStG
Ist eine Vor-Ort-Besichtigung nötig?
Höchstrichterlich ist das nicht entschieden. Das FG Münster neigt dazu, eine Besichtigung durch den Sachverständigen zu verlangen, und hat die Frage offen gelassen. Ein Gutachten mit Termin vor Ort (Besichtigung durch den Gutachter) ist deshalb deutlich sicherer.
Rechtsgrundlage: FG Münster 14 K 654/23 E
Rechtsgrundlage: § 7 Abs. 4 Satz 1 und 2 EStG; § 11c Abs. 1 EStDV; § 9 Abs. 1, § 23 Abs. 3 Satz 4 EStG; § 4 Abs. 3, Anlagen 1 und 2 ImmoWertV; BFH, Urteile vom 28.07.2021 – IX R 25/19, 23.01.2024 – IX R 14/23, 07.10.2025 – IX R 26/24; BMF-Schreiben vom 01.12.2025
Allgemeine Informationen, keine Rechtsberatung.