Jedes Jahr zahlen Wohnungseigentümer mit dem Hausgeld für Hausmeister, Treppenhausreinigung, Gartenpflege, Winterdienst und Wartung. Ein Teil dieser Kosten ist steuerlich begünstigt: Nach § 35a EStG mindern haushaltsnahe Dienstleistungen und Handwerkerleistungen direkt die Steuerlast, nicht nur das zu versteuernde Einkommen. Wer die Regeln kennt, zahlt für dieselben Leistungen im Haus weniger Steuern.
Das Wichtigste in Kürze
- Haushaltsnahe Dienstleistungen aus dem Hausgeld mindern die Steuern um 20 Prozent, höchstens 4.000 Euro; Handwerkerleistungen um 20 Prozent der Arbeitskosten, höchstens 1.200 Euro (Stand 2026).
- Die Steuerermäßigung nutzen Eigentümer, die im eigenen Haushalt wohnen, und Mieter; Vermieter setzen die Kosten als Werbungskosten ab.
- Nachweis ist die Jahresabrechnung mit gesondertem Ausweis oder eine Bescheinigung des Verwalters; Materialkosten, Verwaltergebühr und Ablesedienst zählen nicht.
- Laufende haushaltsnahe Dienstleistungen zählen im Jahr der Vorauszahlung, einmalige Handwerkerkosten im Jahr der Genehmigung; wahlweise alles im Jahr des Beschlusses.
Haushaltsnahe Dienstleistungen Eigentumswohnung: Was § 35a EStG regelt
Dieser Ratgeber richtet sich an Wohnungseigentümer, die ihre Wohnung selbst bewohnen, an Mieter und an Beiräte, die die Hausgeldabrechnung prüfen. Er erklärt, welche Kosten im Hausgeld zählen, welche Höchstbeträge 2026 gelten, welchen Nachweis das Finanzamt verlangt und in welchem Jahr die Aufwendungen in die Steuererklärung gehören. Eine Steuerberatung im Einzelfall ersetzt er nicht.
§ 35a EStG kennt drei Gruppen: haushaltsnahe Beschäftigungsverhältnisse, haushaltsnahe Dienstleistungen einschließlich Pflege- und Betreuungsleistungen sowie Handwerkerleistungen für Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen. Für jede Gruppe ermäßigt sich die tarifliche Einkommensteuer auf Antrag um 20 Prozent der Aufwendungen, jeweils bis zu einem eigenen Höchstbetrag.
Der Steuerbonus ist ein Steuerabzug: Er wird von der Steuerlast abgezogen, nicht vom Einkommen. Das macht ihn wertvoller als Werbungskosten oder Sonderausgaben, die nur die Bemessungsgrundlage senken. Er wirkt aber nur, soweit überhaupt Steuern anfallen; eine Erstattung über die festgesetzte Steuer hinaus sieht § 35a EStG nicht vor.
Voraussetzung ist, dass die Leistung in einem Haushalt des Steuerpflichtigen in der EU oder im EWR erbracht wird (§ 35a Abs. 4 EStG). Zum Haushalt gehören nach dem BMF-Schreiben auch Zubehörräume und Außenanlagen, die der Steuerpflichtige gemeinschaftlich besitzt (Rdnr. 1). Für Wohnungseigentümer zählen deshalb auch Arbeiten am Gemeinschaftseigentum, etwa am Dach, im Treppenhaus oder im Garten auf dem Grundstück.
Der räumliche Bereich des Haushalts wird regelmäßig durch die Grundstücksgrenzen abgesteckt; Leistungen auf öffentlichem Grund sind nur ausnahmsweise begünstigt, wenn sie in unmittelbarem räumlichem Zusammenhang zum Haushalt erbracht werden (Rdnr. 2). Personenbezogene Dienstleistungen wie Friseur- oder Kosmetikerleistungen sind keine haushaltsnahen Dienstleistungen, selbst wenn sie in der Wohnung erbracht werden (Rdnr. 12).
Typische Fälle für Eigentümer einer selbst genutzten Immobilie sind drei: ein eigenes Beschäftigungsverhältnis, etwa eine Haushaltshilfe auf Minijob-Basis; haushaltsnahe Dienstleistungen von Firmen in der Wohnung oder im Haus, zum Beispiel Reinigung, Pflege und Betreuung; und Arbeiten von Handwerkern. Über das Hausgeld kommen haushaltsnahe Dienstleistungen und Handwerkerleistungen der Gemeinschaft hinzu, die viele Eigentümer in der Steuererklärung übersehen.
Höchstbeträge nach § 35a Abs. 1 bis 3 EStG im Jahr 2026
Für das Steuerjahr 2026 gelten die Höchstbeträge, die seit Jahren unverändert im Gesetz stehen. Der aktuelle Wortlaut von § 35a EStG auf gesetze-im-internet.de nennt folgende Höchstbeträge:
Minijob im Haushalt: 20 Prozent, höchstens 510 Euro (§ 35a Abs. 1 EStG). Das betrifft geringfügige Beschäftigungsverhältnisse im Haushaltsscheckverfahren, also etwa eine Haushaltshilfe, die der Steuerpflichtige selbst anstellt und der er den Arbeitslohn zahlt.
Haushaltsnahe Dienstleistungen: 20 Prozent, höchstens 4.000 Euro (§ 35a Abs. 2 EStG). Dazu zählen andere Beschäftigungsverhältnisse, haushaltsnahe Dienstleistungen von Firmen sowie Pflege- und Betreuungsleistungen, etwa ein Pflegedienst für die Pflege im eigenen Haushalt. Den Höchstbetrag erreicht, wer 20.000 Euro begünstigte Aufwendungen hat.
Handwerkerleistungen: 20 Prozent der Arbeitskosten, höchstens 1.200 Euro (§ 35a Abs. 3 EStG). Der Höchstbetrag ist bei 6.000 Euro Arbeitskosten ausgeschöpft. Ausgeschlossen sind öffentlich geförderte Maßnahmen, für die zinsverbilligte Darlehen oder steuerfreie Zuschüsse in Anspruch genommen werden.
Zusammen sind damit bis zu 5.710 Euro Steuerermäßigung im Jahr möglich. Haushaltsnahe Dienstleistungen aus dem Hausgeld und eigene Aufträge in der Wohnung teilen sich denselben Höchstbetrag. Die Höchstbeträge gelten je Haushalt: Leben zwei Alleinstehende in einem Haushalt zusammen, können sie die Höchstbeträge insgesamt nur einmal in Anspruch nehmen (§ 35a Abs. 5 Satz 4 EStG). Auch wer mehrere selbst genutzte Wohnungen hat, etwa eine Zweitwohnung, erhält die Höchstbeträge nur einmal (Rdnr. 1 des BMF-Schreibens).
Wortlaut nach Gesetze im Internet, Bundesministerium der Justiz(2) Für andere als in Absatz 1 aufgeführte haushaltsnahe Beschäftigungsverhältnisse oder für die Inanspruchnahme von haushaltsnahen Dienstleistungen, die nicht Dienstleistungen nach Absatz 3 sind, ermäßigt sich die tarifliche Einkommensteuer, vermindert um die sonstigen Steuerermäßigungen, auf Antrag um 20 Prozent, höchstens 4 000 Euro, der Aufwendungen des Steuerpflichtigen.
(3) Für die Inanspruchnahme von Handwerkerleistungen für Renovierungs-, Erhaltungs- und Modernisierungsmaßnahmen ermäßigt sich die tarifliche Einkommensteuer, vermindert um die sonstigen Steuerermäßigungen, auf Antrag um 20 Prozent der Aufwendungen des Steuerpflichtigen, höchstens jedoch um 1 200 Euro. Dies gilt nicht für öffentlich geförderte Maßnahmen, für die zinsverbilligte Darlehen oder steuerfreie Zuschüsse in Anspruch genommen werden.
Haushaltsnahe Dienstleistungen und Handwerkerleistungen im Hausgeld
Welche Positionen im Hausgeld begünstigt sind, ergibt sich aus der Anlage 1 zum BMF-Schreiben vom 9. November 2016. Sie listet Tätigkeiten von A bis Z und ordnet sie den haushaltsnahen Dienstleistungen, den Handwerkerleistungen oder den nicht begünstigten Kosten zu. Für die Wohnung in einer Gemeinschaft sind vor allem diese Tätigkeiten wichtig:
Hausmeister: Die Kosten für Hausmeister oder Hauswart sind haushaltsnahe Dienstleistungen. Beschäftigt die Wohnungseigentümergemeinschaft einen Minijobber, fällt das nicht unter § 35a Abs. 1 EStG, weil Gemeinschaften nicht am Haushaltsscheckverfahren teilnehmen können; die Aufwendungen zählen dann zu den haushaltsnahen Dienstleistungen (Rdnr. 7).
Treppenhausreinigung: Reinigungsarbeiten in Treppenhaus, Fluren und Gemeinschaftsräumen sind haushaltsnahe Dienstleistungen. Das BMF-Schreiben nennt die Reinigung des Treppenhauses ausdrücklich als Beispiel für regelmäßig wiederkehrende haushaltsnahe Dienstleistungen (Rdnr. 47). In der Praxis vergeben viele Gemeinschaften die Treppenhaus- und Flurreinigung zentral; ein externer Dienstleister kann zudem Streit über Putzpläne unter den Eigentümern vermeiden.
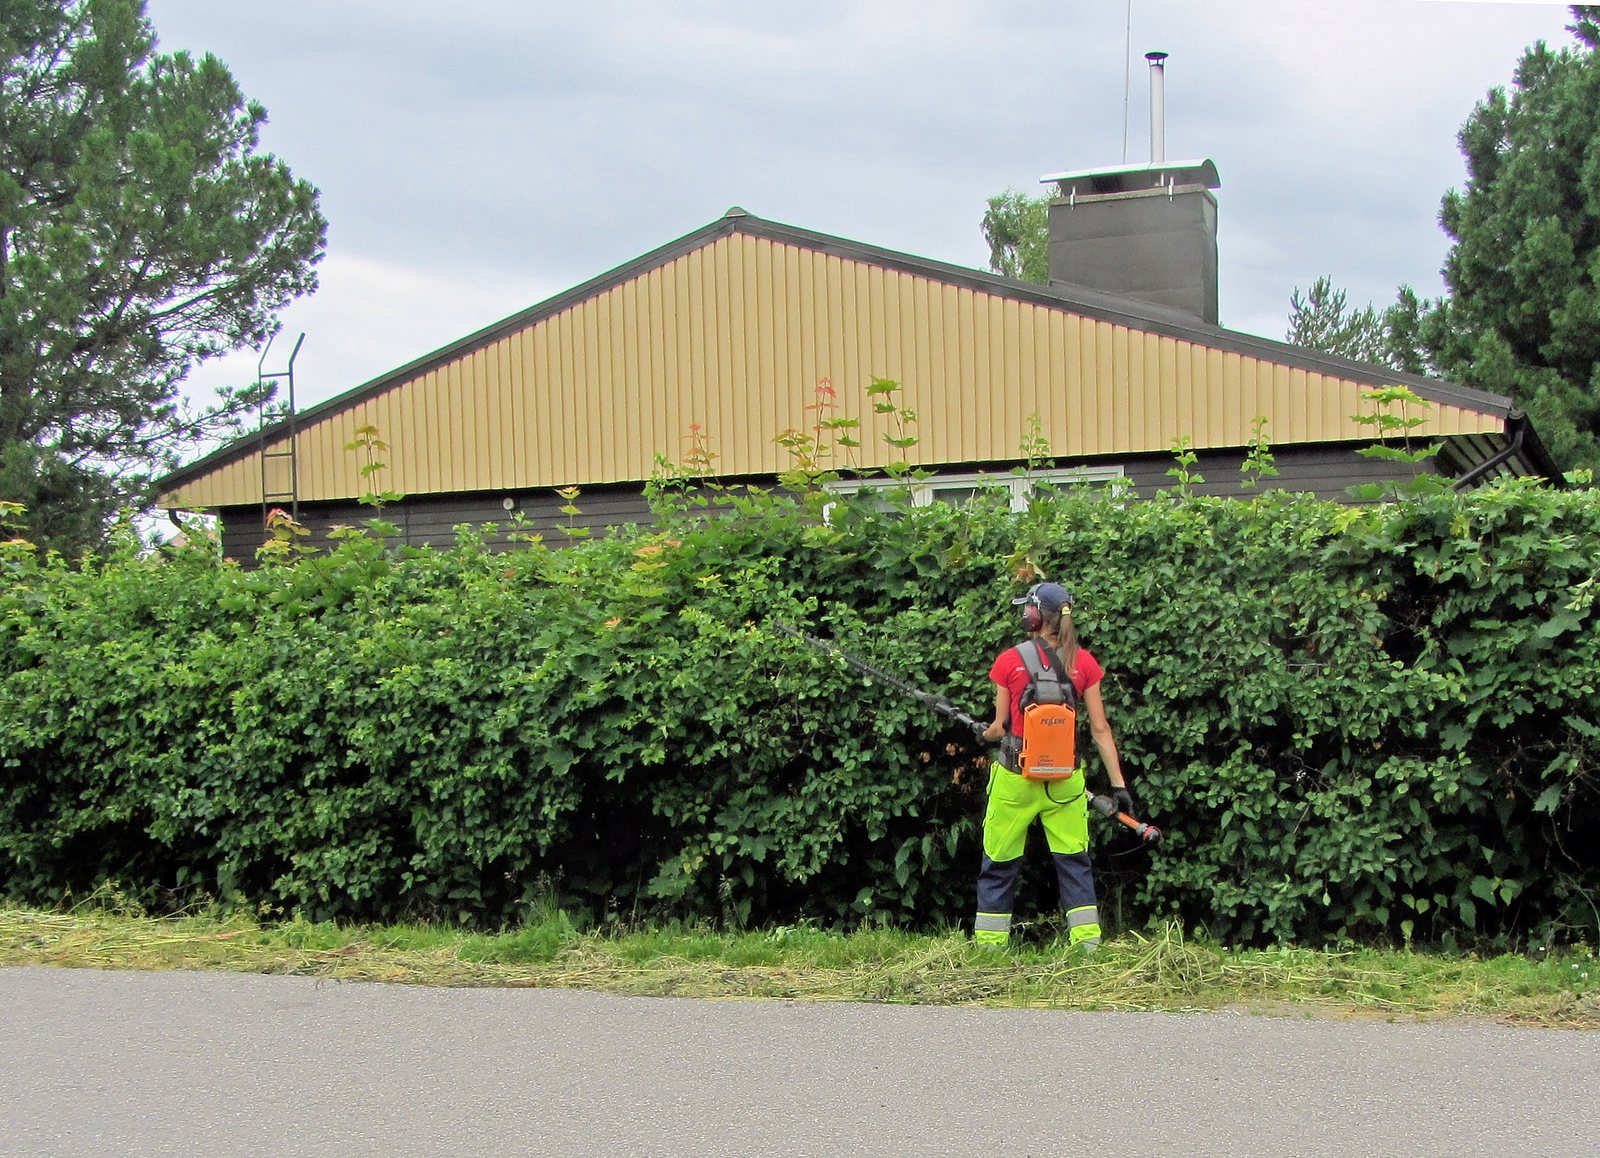
Gartenarbeiten und Winterdienst: Gartenarbeiten wie Rasen mähen und Hecken schneiden sind auf dem Grundstück begünstigt, einschließlich der Grünschnittentsorgung als Nebenleistung. Gleiches gilt für den Winterdienst innerhalb des Haushalts, der in der Praxis zugleich der Verkehrssicherungspflicht der Gemeinschaft dient. Regelmäßige Pflege von Garten und Außenanlagen trägt in der Praxis auch dazu bei, den Wert der Eigentumswohnungen zu erhalten. Wer im Haus räumt und streut, zeigt der Beitrag zum Winterdienst in der WEG.
Schornsteinfeger: Arbeiten wie Kehren, Überprüfen und Messen durch den Schornsteinfeger sind Handwerkerleistungen. Auch die Prüfung einer Anlage ohne Mangel zählt, denn nach Rdnr. 20 ist bereits die Erhebung des Istzustands eine Handwerkerleistung.
Wartung und Reparatur im Haus: Wartung von Aufzug, Heizung, Feuerlöschern und Pumpen, Dichtheitsprüfung von Abwasseranlagen, Legionellenprüfung sowie Arbeiten an Dach, Fassade und Fenstern sind Handwerkerleistungen. Auch eine größere Sanierung am Gemeinschaftseigentum ist begünstigt, soweit es sich nicht um eine Neubaumaßnahme handelt (Rdnr. 21).
Eigene Aufträge in der Wohnung: Handwerkerkosten für das eigene Sondereigentum zählen ebenfalls, etwa die Leistung eines Malers, der Austausch der Badarmaturen oder die Wartung der Gastherme. Auch Pflege und Reinigung der Wohnung durch eine Firma sind haushaltsnahe Dienstleistungen, etwa eine regelmäßige Wohnungsreinigung, Fensterreinigung oder ein Wäsche- und Bügelservice in der Wohnung (Anlage 1); in der Praxis entlasten sie gerade Berufstätige und Familien im Alltag. Diese Aufwendungen und die Anteile aus dem Hausgeld werden für den Höchstbetrag zusammengerechnet.
Nicht begünstigt: Verwaltergebühr, Ablesedienst und Kosten der Heizkostenabrechnung, der Verbrauch von Heizung und Wasser, die Gerätemiete für Zähler, Müllabfuhr, Versicherungen und Allgemeinstrom. Diese Betriebskosten stehen zwar ebenfalls im Hausgeld, sind aber keine haushaltsnahen Dienstleistungen und keine Handwerkerleistungen im Sinne von § 35a EStG.
Für Mieter gilt dieselbe Abgrenzung. Welche Kosten der Vermieter als Nebenkosten umlegt, ergibt sich aus dem Mietvertrag; begünstigt ist davon nur, was nach Anlage 1 eine haushaltsnahe Dienstleistung oder eine Handwerkerleistung ist. Wer Tätigkeiten selbst erledigt, etwa im Rahmen eines Hausputzplans, hat insoweit keine begünstigten Aufwendungen, weil ihm dafür keine Kosten entstehen.
| Begünstigt | Nicht begünstigt |
|---|---|
| Hausmeister, Treppenhausreinigung, Gartenarbeiten, Winterdienst auf dem Grundstück, Schornsteinfeger, Wartung von Aufzug und Heizung, Reparaturen (nur Arbeitskosten) | Verwaltergebühr, Ablesedienst und Abrechnung, Heiz- und Wasserverbrauch, Zählermiete, Müllabfuhr, Versicherungen, Allgemeinstrom, Material |
Steuerbonus: Eigennutzer und Mieter ja, Vermieter nein
Die Steuerermäßigung erhält, wer in der Wohnung selbst seinen Haushalt führt. Das ist zunächst der Wohnungseigentümer, der in seiner Wohnung lebt. Nach dem BMF-Schreiben kommt für den einzelnen Wohnungseigentümer eine Steuerermäßigung in Betracht, wenn die Wohnungseigentümergemeinschaft Auftraggeberin der Dienstleistung oder der Handwerkerleistung ist (Rdnr. 26). Er muss die Verträge also nicht selbst geschlossen haben.
Auch der Mieter kann die Steuerermäßigung beanspruchen, wenn seine Nebenkosten begünstigte Beträge enthalten (Rdnr. 27). Der Bundesfinanzhof hat bestätigt, dass Mieter die Steuerermäßigung auch dann geltend machen können, wenn sie die Verträge mit den Leistungserbringern nicht selbst abgeschlossen haben (BFH, Urteil vom 20. April 2023, Az. VI R 24/20). Im entschiedenen Fall wohnten die Kläger als Mieter in einer Eigentumswohnung; es ging um Treppenhausreinigung, Schneeräumdienst und Gartenarbeiten aus der Nebenkostenabrechnung.
Für Vermieter gilt § 35a EStG nicht. Die Steuerermäßigung ist ausgeschlossen, soweit die Aufwendungen Betriebsausgaben oder Werbungskosten darstellen (§ 35a Abs. 5 Satz 1 EStG). Wer seine Immobilie vermietet, setzt das nicht umgelegte Hausgeld und Reparaturen als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung an. Die umlagefähigen Betriebskosten gibt er als Nebenkosten mit der Betriebskostenabrechnung an den Mieter weiter, der dann selbst den Steuerbonus nutzt. Der Vermieter sollte haushaltsnahe Dienstleistungen und Handwerkerleistungen in seiner Nebenkostenabrechnung deshalb gesondert ausweisen.
Steht eine Wohnung zeitweise leer oder ziehen Eigentümer im Laufe des Jahres ein, kommt es auf den Haushalt an. Beim Kauf ist für den Beginn des Haushalts grundsätzlich der Übergang von Nutzen und Lasten entscheidend (Rdnr. 3). Wie das Hausgeld beim Verkauf zwischen Käufer und Verkäufer abgerechnet wird, erklärt der Beitrag zur Abrechnungsspitze beim Eigentümerwechsel.
Nachweis: Jahresabrechnung oder Bescheinigung der Verwaltung
Das Finanzamt erkennt die Kosten nur an, wenn der Anteil des Wohnungseigentümers nachvollziehbar ausgewiesen ist. Nach Rdnr. 26 des BMF-Schreibens müssen in der Jahresabrechnung die im Kalenderjahr unbar gezahlten Beträge für haushaltsnahe Dienstleistungen und Handwerkerleistungen jeweils gesondert aufgeführt, der Anteil der steuerbegünstigten Kosten (Arbeits- und Fahrtkosten) ausgewiesen und der Anteil jedes Eigentümers individuell errechnet sein.
Ergeben sich die Angaben nicht aus der Abrechnung, führt der Eigentümer den Nachweis gegenüber dem Finanzamt mit einer Bescheinigung des Verwalters über haushaltsnahe Dienstleistungen und Handwerkerleistungen. Ein Muster dafür enthält Anlage 2 des BMF-Schreibens. Das Datum der Beschlussfassung über die Abrechnung kann formlos bescheinigt oder auf der Bescheinigung vermerkt werden.
Nach dem Urteil VI R 24/20 reicht eine Hausgeldabrechnung, eine Nebenkostenabrechnung oder eine Bescheinigung nach Anlage 2 regelmäßig aus, wenn sie die wesentlichen Angaben einer Rechnung und einer unbaren Zahlung enthält und sich keine Zweifel an der Richtigkeit aufdrängen. Die einzelne Rechnung jedes Handwerkers muss der Eigentümer dem Finanzamt also in der Regel nicht selbst vorlegen; bei Zweifeln kann das Finanzamt verlangen, dass er sich die Rechnungen beschafft.
In der Praxis stellen viele Verwaltungen die Bescheinigung über haushaltsnahe Dienstleistungen zusammen mit der Hausgeldabrechnung bereit. Mit der Steuererklärung muss sie nicht eingereicht werden; es genügt, wenn der Steuerpflichtige die Nachweise auf Verlangen des Finanzamts vorlegen kann (Rdnr. 49). Eigentümer können außerdem Einsicht in die Belege der Gemeinschaft verlangen, wie der Beitrag zur Einsicht in die Verwaltungsunterlagen zeigt.
| Schritt | Was zu tun ist |
|---|---|
| Zahlung | Verwalter zahlt die Rechnungen unbar vom Konto der Gemeinschaft |
| Abrechnung | Begünstigte Kosten mit Arbeitskostenanteil je Eigentümer ausweisen |
| Beschluss | Versammlung beschließt; Datum auf der Bescheinigung vermerken |
| Steuererklärung | Beträge nach § 35a Abs. 2 und 3 EStG eintragen, Nachweise aufbewahren |
Arbeitskosten, Materialkosten und unbare Zahlung
Begünstigt sind nur die Arbeitskosten (§ 35a Abs. 5 Satz 2 EStG). Dazu gehören der Arbeitslohn für die Tätigkeit selbst sowie in Rechnung gestellte Maschinen- und Fahrtkosten. Materialkosten und gelieferte Waren wie Farbe, Fliesen oder Ersatzteile bleiben außer Ansatz, mit Ausnahme von Verbrauchsmitteln wie Reinigungsmitteln oder Streugut (Rdnr. 39, Anlage 1).
Der Anteil der Arbeitskosten muss sich aus der Rechnung ergeben; auch eine prozentuale Aufteilung durch den Handwerker ist zulässig. Eine Schätzung durch den Steuerpflichtigen erkennt das Finanzamt nicht an (Rdnr. 40). Bei Wartungsverträgen genügt ein pauschaler Anteil aus einer Mischkalkulation, der aus einer Anlage zur Rechnung hervorgeht, und für die Aufteilung in der Gemeinschaft reicht eine Jahresbescheinigung des Verwalters.
Zweite Voraussetzung: Der Steuerpflichtige muss eine Rechnung erhalten haben, und die Zahlung muss auf das Konto des Erbringers der Leistung erfolgt sein (§ 35a Abs. 5 Satz 3 EStG). Barzahlungen erkennt das Finanzamt nicht an, auch nicht, wenn der Handwerker sie ordnungsgemäß verbucht hat (Rdnr. 50). In der WEG zahlt der Verwalter die Rechnungen in der Regel unbar vom Konto der Gemeinschaft; das erfüllt die Voraussetzung für die Eigentümer und für die Mieter.
Für die Handwerkerrechnung bedeutet das: Arbeitskosten und Materialkosten getrennt ausweisen lassen, per Überweisung zahlen und die Rechnung samt Kontoauszug aufbewahren. Fehlt die Aufteilung, kann der Handwerker die Rechnung ergänzen; ohne Aufteilung erkennt das Finanzamt die Handwerkerkosten in der Regel nicht an. Diese Anforderungen gelten für Aufträge in der eigenen Wohnung genauso wie für die WEG.
Wortlaut nach Gesetze im Internet, Bundesministerium der Justiz(5) Die Steuerermäßigungen nach den Absätzen 1 bis 3 können nur in Anspruch genommen werden, soweit die Aufwendungen nicht Betriebsausgaben oder Werbungskosten darstellen und soweit sie nicht als Sonderausgaben oder außergewöhnliche Belastungen berücksichtigt worden sind; für Aufwendungen, die dem Grunde nach unter § 10 Absatz 1 Nummer 5 fallen, ist eine Inanspruchnahme ebenfalls ausgeschlossen. Der Abzug von der tariflichen Einkommensteuer nach den Absätzen 2 und 3 gilt nur für Arbeitskosten. Voraussetzung für die Inanspruchnahme der Steuerermäßigungen nach den Absätzen 2 und 3 ist, dass der Steuerpflichtige für die Aufwendungen eine Rechnung erhalten hat und die Zahlung auf das Konto des Erbringers der Leistung erfolgt ist.
Steuererklärung: In welchem Jahr zählt die Hausgeldabrechnung?
Grundsätzlich zählt das Jahr der Zahlung (§ 11 Abs. 2 EStG, Rdnr. 44). Für Wohnungseigentümer und Mieter enthält Rdnr. 47 des BMF-Schreibens eine eigene Regel: Regelmäßig wiederkehrende Dienstleistungen wie Treppenhausreinigung, Gartenpflege und Hausmeister werden anhand der geleisteten Vorauszahlungen im Jahr der Vorauszahlungen berücksichtigt. Einmalige Aufwendungen wie Rechnungen der Handwerker zählen dagegen erst im Jahr der Genehmigung der Abrechnung.
Werden einmalige Aufwendungen aus der Erhaltungsrücklage bezahlt, zählen sie im Jahr des Abflusses aus der Rücklage oder im Jahr der Genehmigung der Abrechnung, die diesen Abfluss enthält. Wie die WEG ihre Rücklage plant, steht im Beitrag zur Höhe der Erhaltungsrücklage.
Das Finanzamt lässt nach dem BMF-Schreiben eine Vereinfachung zu: Es ist nicht zu beanstanden, wenn Wohnungseigentümer die gesamten Aufwendungen erst in dem Jahr geltend machen, in dem die Abrechnung in der Eigentümerversammlung genehmigt worden ist. Für Mieter gilt das entsprechend für die Nebenkostenabrechnung.
Für Mieter gilt dieselbe Zeitregel: Die Nebenkostenabrechnung für 2025, die der Mieter 2026 erhält, kann er insgesamt in der Steuererklärung 2026 angeben. Haushaltsnahe Dienstleistungen, die Mieter oder Eigentümer selbst in Auftrag geben, etwa die Reinigung der Wohnung oder Arbeiten eines Handwerkers im Bad, zählen dagegen im Jahr der Zahlung der Rechnung.
Ein Beispiel: Die Abrechnung für 2025 wird in der Versammlung im Mai 2026 beschlossen. Nach der Vereinfachungsregel gehören alle begünstigten Kosten aus dieser Abrechnung in die Steuererklärung 2026. Die Entscheidung trifft jeder Eigentümer selbst, muss sie aber für alle in einem Jahr genehmigten Abrechnungen einheitlich treffen (Rdnr. 48).
Tipp: Rechenbeispiel Angenommen, die Bescheinigung weist für eine selbst genutzte Immobilie 670 Euro haushaltsnahe Dienstleistungen (Hausmeister, Treppenhausreinigung, Gartenpflege, Winterdienst) und 450 Euro Arbeitskosten aus Handwerkerleistungen aus. Dann ermäßigt sich die Steuer um 134 Euro plus 90 Euro, zusammen 224 Euro.
Handwerkerleistungen absetzen ab 2027: Geplante Kürzung
Die Bundesregierung hat den Entwurf eines Einkommensteuerreformgesetzes 2027 vorgelegt. Danach soll sich die Steuer für Handwerkerleistungen nur noch um 15 Prozent der Aufwendungen ermäßigen, höchstens um 900 Euro. Die Änderung soll erstmals für den Veranlagungszeitraum 2027 gelten. Die Höchstbeträge für haushaltsnahe Dienstleistungen von 4.000 Euro und für Minijobs von 510 Euro bleiben nach dem Entwurf unverändert.
Stand Oktober 2026 ist das ein Gesetzentwurf, kein geltendes Recht; Bundestag und Bundesrat müssen noch zustimmen. Für Wohnungseigentümer ist die Zeitregel wichtig: Handwerkerkosten aus einer Abrechnung, die erst 2027 genehmigt wird, fallen nach Rdnr. 47 grundsätzlich in den Veranlagungszeitraum 2027. Ob sich eine Sanierung am Gemeinschaftseigentum dadurch anders auswirkt, sollte im Einzelfall mit einer Steuerberatung geklärt werden. Für haushaltsnahe Dienstleistungen wie Hausmeister oder Gartenarbeiten ändert sich nach dem Entwurf nichts.
Unsere WEG-Verwaltung weist die begünstigten Kosten mit der Hausgeldabrechnung aus, damit Eigentümer und Mieter die Steuerermäßigung ohne Rückfragen beantragen können. Eine steuerliche Beratung leisten wir nicht.
Häufige Fragen
Für welches Jahr muss die Hausgeldabrechnung in der Steuererklärung berücksichtigt werden?
Laufende haushaltsnahe Dienstleistungen wie Hausmeister und Treppenhausreinigung zählen im Jahr der Vorauszahlung, einmalige Handwerkerkosten im Jahr der Genehmigung der Abrechnung. Alternativ dürfen Eigentümer alle Kosten im Jahr des Beschlusses ansetzen.
Rechtsgrundlage: BMF-Schreiben vom 09.11.2016, Rdnr. 47, 48
Was fällt unter Paragraph 35a EStG?
Haushaltsnahe Beschäftigungsverhältnisse, haushaltsnahe Dienstleistungen einschließlich Pflege- und Betreuungsleistungen sowie Handwerkerleistungen für Renovierung, Erhaltung und Modernisierung im eigenen Haushalt.
Rechtsgrundlage: § 35a Abs. 1 bis 3 EStG
Was zählt zu den haushaltsnahen Dienstleistungen?
Tätigkeiten mit engem Bezug zum Haushalt, etwa Reinigung der Wohnung und des Treppenhauses, Hausmeister, Gartenarbeiten und Winterdienst auf dem Grundstück. Nicht dazu gehören Verwaltergebühr, Ablesedienst und Müllabfuhr.
Rechtsgrundlage: § 35a Abs. 2 EStG; BMF-Schreiben, Anlage 1
Sind Handwerkerleistungen für eine Eigentumswohnung steuerlich absetzbar?
Ja, wenn Sie die Immobilie selbst bewohnen. Begünstigt sind 20 Prozent der Arbeitskosten, höchstens 1.200 Euro im Jahr, für Arbeiten in der Wohnung, im Haus und am Gemeinschaftseigentum. Vermieter setzen die Kosten stattdessen als Werbungskosten an.
Rechtsgrundlage: § 35a Abs. 3, Abs. 5 Satz 1 EStG
Was kann ich von der Handwerkerrechnung steuerlich absetzen?
Nur die Arbeitskosten einschließlich Maschinen- und Fahrtkosten, nicht die Materialkosten. Die Rechnung muss den Anteil ausweisen, und Sie müssen unbar auf das Konto des Handwerkers gezahlt haben.
Rechtsgrundlage: § 35a Abs. 5 Satz 2 und 3 EStG
Können haushaltsnahe Dienstleistungen auf den Mieter umgelegt werden?
Ja, soweit sie zu den umlagefähigen Betriebskosten gehören, etwa Hauswart, Gartenarbeiten oder Treppenhausreinigung. Der Mieter kann dann die Steuerermäßigung aus seiner Nebenkostenabrechnung nutzen, der Vermieter nicht.
Rechtsgrundlage: BMF-Schreiben, Rdnr. 27; BFH VI R 24/20
Kann ich Handwerkerleistungen im Jahr 2026 steuerlich absetzen?
Ja. Für 2026 gilt § 35a Abs. 3 EStG mit 20 Prozent, höchstens 1.200 Euro. Ein Gesetzentwurf sieht ab 2027 15 Prozent und höchstens 900 Euro vor; beschlossen ist das noch nicht.
Rechtsgrundlage: § 35a Abs. 3 EStG
Wie muss eine Handwerkerrechnung für das Finanzamt aussehen?
Sie muss Leistungserbringer, Leistung, Zeitpunkt, Leistungsort und Arbeitskosten getrennt vom Material ausweisen; eine prozentuale Aufteilung durch den Handwerker genügt. In der Gemeinschaft kann die Bescheinigung des Verwalters die einzelnen Rechnungen regelmäßig ersetzen.
Rechtsgrundlage: BMF-Schreiben, Rdnr. 26, 40; BFH VI R 24/20
Rechtsgrundlage: § 35a Abs. 1 bis 5, § 11 Abs. 2 EStG; BMF-Schreiben vom 09.11.2016 (BStBl I S. 1213), geändert durch BMF-Schreiben vom 01.09.2021 (BStBl I S. 1494); BFH, Urteil vom 20.04.2023 – VI R 24/20; Regierungsentwurf Einkommensteuerreformgesetz 2027
Allgemeine Informationen, keine Rechtsberatung.