Ein Wasserschaden in der Eigentumswohnung kommt fast immer zur Unzeit: ein geplatzter Schlauch an der Waschmaschine, ein Rohrbruch in der Wand, ein feuchter Fleck an der Decke. Dann zählt jede Stunde, und gleichzeitig stellt sich die Frage, wer zahlt und welche Ansprüche bestehen. Dieser Ratgeber richtet sich an Eigentümer, Vermieter, Mieter und Beiräte in Wohnungseigentümergemeinschaften. Er zeigt den Ablauf von der Meldung bis zur Regulierung, erklärt Leckortung und Duldungspflicht und ordnet ein, welche Versicherung welche Schäden trägt. Er ersetzt keine Rechtsberatung im Einzelfall.
Das Wichtigste in Kürze
- Im Notfall darf jeder Eigentümer handeln, um einen drohenden Wasserschaden am Gemeinschaftseigentum abzuwenden (§ 18 Abs. 3 WEG); die Meldung an die Hausverwaltung folgt sofort.
- Die betroffenen Nachbarn müssen die Leckortung in ihrer Wohnung dulden; bei unzumutbaren Einwirkungen gibt es einen Ausgleich in Geld (§ 14 WEG).
- Die Wohngebäudeversicherung der Gemeinschaft zahlt Schäden am Haus, die Hausratversicherung den Hausrat; Starkregen fällt nicht unter die Leitungswasserdeckung.
- Der Selbstbehalt wird wie die Prämie auf alle Eigentümer verteilt, auch bei Schäden im Sondereigentum, sofern die WEG nichts anderes beschließt (BGH V ZR 69/21).
Sofortmaßnahmen: Was im Schadensfall jeder Eigentümer tun darf
Zuerst muss das Wasser gestoppt werden: Absperrventil schließen, bei Gefahr den Strom im betroffenen Bereich abschalten, Nachbarn warnen. Danach Fotos und Videos von allen Schäden machen, bevor etwas entfernt wird; diese Vorgehensweise sichert das Schadenbild und Ihre Ansprüche gegenüber der Versicherung.
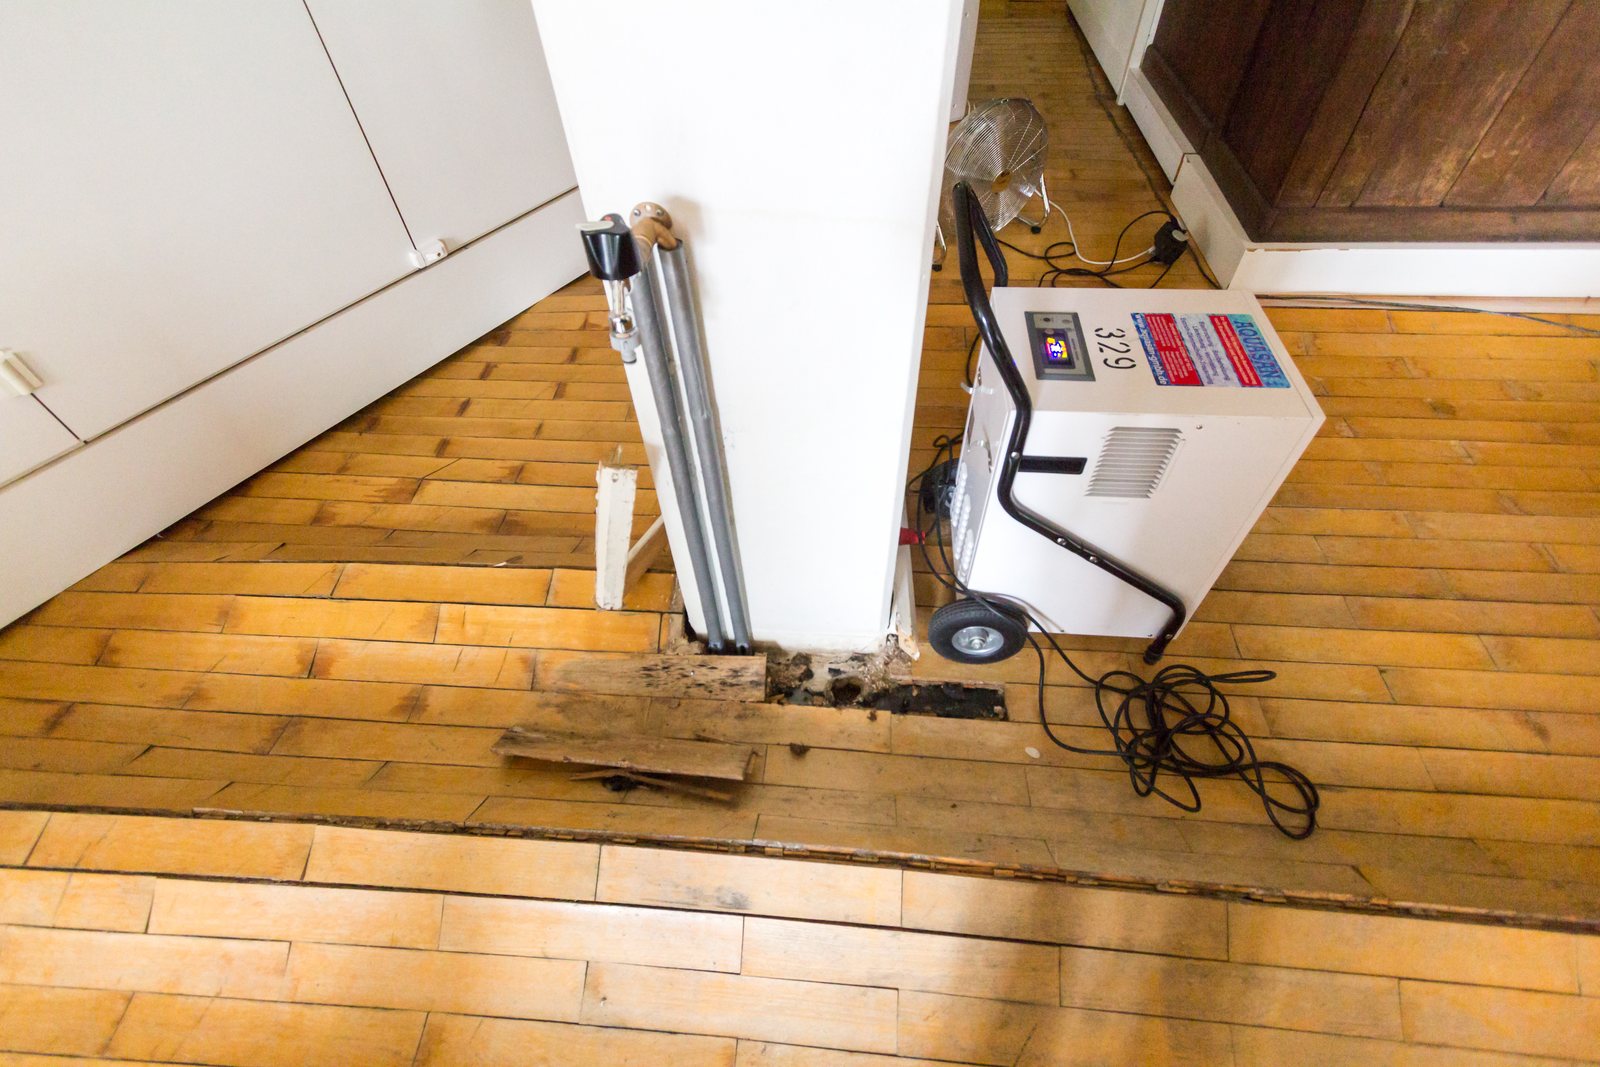
Schnelligkeit verhindert Folgeschäden wie Schimmel: Bleibt Feuchtigkeit im Estrich oder in Wänden, kann sich schon nach wenigen Tagen Schimmel bilden. In der Praxis sollte die erste Reaktion mit Meldung, Absperren und Beauftragung der Trocknung binnen 24 Stunden erfolgen.
Jeder Eigentümer darf ohne Zustimmung der anderen die Maßnahmen treffen, die zur Abwendung eines dem gemeinschaftlichen Eigentum unmittelbar drohenden Schadens notwendig sind (§ 18 Abs. 3 WEG). Das deckt zum Beispiel den Notdienst eines Installateurs, der ein Leck an einer Steigleitung abdichtet. Die Kosten trägt dann die Gemeinschaft.
Die Hausverwaltung ist der erste Ansprechpartner bei der Schadensregulierung; die Meldung geht am schnellsten per Telefon und zusätzlich per E-Mail mit Fotos. Die Verwaltung ist berechtigt und verpflichtet, Maßnahmen zu treffen, die zur Abwendung eines Nachteils erforderlich sind (§ 27 Abs. 1 Nr. 2 WEG), etwa die Schadensmeldung an die Versicherung und die Beauftragung von Leckortung, Trocknung und Notreparatur. Über größere Sanierungen beschließen in der Regel die Eigentümer (§ 19 Abs. 1 WEG).
Gegenüber der Versicherung besteht die Pflicht, Schäden nach Möglichkeit abzuwenden und zu mindern (§ 82 Abs. 1 VVG). Gebotene Aufwendungen dafür werden erstattet, auch wenn sie erfolglos bleiben (§ 83 Abs. 1 VVG).
Wortlaut nach Gesetze im Internet, Bundesministerium der Justiz(3) Jeder Wohnungseigentümer ist berechtigt, ohne Zustimmung der anderen Wohnungseigentümer die Maßnahmen zu treffen, die zur Abwendung eines dem gemeinschaftlichen Eigentum unmittelbar drohenden Schadens notwendig sind.
| Schritt | Was zu tun ist |
|---|---|
| Stoppen | Wasser absperren, Strom sichern, Nachbarn warnen |
| Dokumentieren | Fotos und Videos aller Schäden |
| Melden | Hausverwaltung, Versicherung, bei Miete der Vermieter |
| Orten | Leckortung, Reparatur der Leitung |
| Trocknen | Technische Trocknung, danach Sanierung und Regulierung |
Wer zahlt die Reparatur? Sondereigentum oder Gemeinschaftseigentum
Für die Frage, wer die Reparatur veranlasst, kommt es darauf an, wo der Wasseraustritt und damit die Ursache liegt. Teile des Gebäudes, die für Bestand oder Sicherheit erforderlich sind, und Anlagen für den gemeinschaftlichen Gebrauch sind kein Sondereigentum (§ 5 Abs. 2 WEG).
Wasserleitungen gehören nach der Rechtsprechung des Bundesgerichtshofs jedenfalls bis zur ersten Absperrmöglichkeit, die für den Sondereigentümer vorgesehen ist, zum Gemeinschaftseigentum (BGH, Urteil vom 16.09.2022, V ZR 69/21). Ob Rohre dahinter Sondereigentum sein können, hat der BGH in diesem Urteil ausdrücklich offengelassen. In vielen Fällen klärt erst die Leckortung, wo die Ursache liegt.
Liegt die Ursache im Gemeinschaftseigentum, etwa bei Wasserschäden durch eine Steigleitung, beauftragt die Gemeinschaft über die Hausverwaltung die Beseitigung und Sanierung, und die Kosten trägt sie. Die Beseitigung von Schäden am Sondereigentum, etwa an Parkett, Fliesen oder Tapeten, ist dagegen nicht Aufgabe der GdWE, sondern des betroffenen Eigentümers (BGH V ZR 69/21). Was genau zum Sondereigentum gehört, regelt oft die Teilungserklärung.
Ein Sonderfall sind Rohre der Heizung im Estrich; dazu gibt es einen eigenen Artikel zur Fußbodenheizung in der WEG.
Leckortung: Ablauf, Kosten und Pflichten der Nachbarn
Ist die Schadensursache nicht sichtbar, etwa bei einem Rohrbruch in der Wand, folgt die Leckortung. In der Regel misst ein spezialisiertes Unternehmen zuerst die Feuchte in Wänden und Boden, prüft die Leitungen mit Druckprüfung und setzt je nach Ursache Wärmebildkamera, Akustik oder Prüfgas ein. Ziel ist, die undichte Stelle mit möglichst wenigen Öffnungen zu finden, denn jede Öffnung verursacht weitere Schäden und Kosten.
Oft liegt die Schadensursache nicht in der Wohnung, in der das Wasser sichtbar wird, zum Beispiel bei einem Wasserschaden an der Decke. Dann muss der Nachbar das Betreten seiner Wohnung dulden, soweit ihm kein Nachteil über das unvermeidliche Maß hinaus entsteht (§ 14 Abs. 1 Nr. 2 WEG).
Geht die Einwirkung über das zumutbare Maß hinaus, kann der betroffene Eigentümer einen angemessenen Ausgleich in Geld verlangen (§ 14 Abs. 3 WEG).
Bleibt die Frage, wer die Leckortung bezahlt. Die Kosten trägt in der Regel, wer für den Bereich zuständig ist: bei Rohren im Gemeinschaftseigentum die Gemeinschaft, abgerechnet über den Hausverwalter, in allen anderen Fällen der Eigentümer.
Ob die Gebäudeversicherung Ortungskosten erstattet, richtet sich nach dem Vertrag: In den Musterbedingungen des GDV (VGB 2022) sind sie unter den versicherten Kosten nicht ausdrücklich genannt. Prüfen Sie deshalb die Police; unter Umständen sind Ortungskosten in Zusatzklauseln geregelt.
Wortlaut nach Gesetze im Internet, Bundesministerium der Justiz(3) Hat der Wohnungseigentümer eine Einwirkung zu dulden, die über das zumutbare Maß hinausgeht, kann er einen angemessenen Ausgleich in Geld verlangen.
Wer zahlt? Wohngebäudeversicherung, Hausratversicherung, Haftpflicht
Zur ordnungsmäßigen Verwaltung gehört die angemessene Versicherung des gemeinschaftlichen Eigentums zum Neuwert (§ 19 Abs. 2 Nr. 3 WEG). Versicherungsnehmerin der Wohngebäudeversicherung ist meist die Gemeinschaft. Häufig ist als verbundene Wohngebäudeversicherung das ganze Wohngebäude versichert, einschließlich Sondereigentum.
Die Wohngebäudeversicherung zahlt bei Leitungswasser, also bestimmungswidrig ausgetretenes Wasser aus Leitungen und Heizung, und bei Rohrbruch oder Frost an Rohren (VGB 2022). Sie ersetzt Schäden am Gebäude, etwa an Decke, Estrich und Wänden, und in der Regel Trocknung und Sanierung.
Die Hausratversicherung des betroffenen Bewohners zahlt für den Hausrat, also bewegliche Sachen in der Wohnung: Möbel, Teppiche, Kleidung, Elektrogeräte. Die Hausratversicherung ist Sache jedes einzelnen Eigentümers oder Mieters; sie ersetzt die Gebäudeversicherung nicht, und umgekehrt zahlt die Gebäudeversicherung keine Schäden am Hausrat.
Hat jemand den Wasserschaden schuldhaft verursacht, zahlt seine Haftpflichtversicherung, sofern vorhanden, die Schäden bei Dritten, zum Beispiel wenn eine Waschmaschine die Wohnung darunter flutet.
Nicht jedes Wasser im Haus ist Leitungswasser. Dringt bei Starkregen Wasser durch undichte Fenster oder über einen Rückstau ein, greift die Leitungswasserdeckung nicht; Überschwemmung und Rückstau durch Starkregen deckt nur eine Elementarschadenversicherung, sofern sie vereinbart ist.
Wie wichtig die Deckung ist, zeigen die Zahlen des GDV: 2022 zahlten die Wohngebäudeversicherer für 1,1 Millionen Leitungswasserschäden über 3,8 Milliarden Euro; für 2023 rechnet der Verband mit 4,5 Milliarden Euro. Von 2004 bis 2023 entfiel knapp die Hälfte (49 %) des Schadenaufwands für Wohngebäude auf Leitungswasserschäden.
| Gebäudeversicherung (WEG) | Hausratversicherung (Bewohner) |
|---|---|
| Leitungen, Decke, Wände, Estrich, Trocknung; Selbstbehalt trägt die Gemeinschaft | Möbel, Teppiche, Kleidung, Geräte |
Wann zahlt die Versicherung nicht? Obliegenheiten und grobe Fahrlässigkeit
Wann zahlt die Versicherung einen Wasserschaden nicht? Wer den Versicherungsfall vorsätzlich herbeiführt, erhält keine Leistung; bei grober Fahrlässigkeit darf die Versicherung die Leistung nach der Schwere des Verschuldens kürzen (§ 81 VVG). Ein mögliches Beispiel: Die Waschmaschine läuft stundenlang unbeaufsichtigt, trotz tropfendem Schlauch, und es kommt zum Wasserschaden.
Das Thema grobe Fahrlässigkeit ist für beide Parteien des Versicherungsvertrags ein praktisches Problem: Ob sie vorliegt und wie stark gekürzt wird, hängt vom Einzelfall ab und wird im Streitfall gerichtlich geklärt.
Hinzu kommen vertragliche Pflichten: Wasserführende Anlagen sind in ordnungsgemäßem Zustand zu halten und Schäden unverzüglich zu beseitigen, im Winter sind Gebäude zu beheizen oder Rohre zu entleeren (VGB 2022). Verletzt der Versicherungsnehmer solche Obliegenheiten vorsätzlich oder grob fahrlässig, kann der Versicherer ganz oder teilweise leistungsfrei sein (§ 28 Abs. 2 VVG). In allen Fällen ist das konkrete Bedingungswerk maßgeblich.
Tipp: Im Winter vorbeugen Leerstehende Wohnungen beheizen oder Leitungen entleeren. Frost ist ein typischer Grund für Kürzungen.
Selbstbehalt und Regress: Wer zahlt die restlichen Schäden?
Nach mehreren Wasserschäden verlangen Versicherungen oft einen Selbstbehalt. Der BGH hat geklärt, wer ihn trägt: Der Selbstbehalt in der verbundenen Gebäudeversicherung ist wie die Prämie nach dem geltenden Verteilungsschlüssel auf alle Eigentümer zu verteilen, unabhängig davon, ob die Schäden am Gemeinschaftseigentum oder am Sondereigentum entstanden sind (BGH, Urteil vom 16.09.2022, V ZR 69/21).
Die Begründung: Alle profitieren von der niedrigeren Prämie und tragen deshalb auch das Risiko gemeinsam. Den zufällig betroffenen Eigentümer träfe in solchen Fällen sonst ein Sonderopfer.
Der Fehlbetrag wird per Sonderumlage oder mit der Jahresabrechnung umgelegt; beides beschließen die Eigentümer, die Hausverwaltung bereitet den Beschluss vor. Wie viel Reserve Wohnungseigentümergemeinschaften für solche Fälle brauchen, zeigt der Artikel zur angemessenen Erhaltungsrücklage.
Die Eigentümer können aber nach § 16 Abs. 2 Satz 2 WEG mit Mehrheit eine abweichende Verteilung des Selbstbehalts beschließen, zum Beispiel für Fälle, in denen der Wasserschaden aus dem Sondereigentum stammt. Einen Anspruch darauf hat der Einzelne nur unter engen Voraussetzungen.
Zahlt die Gebäudeversicherung den Wasserschaden, geht ein Ersatzanspruch des Versicherungsnehmers gegen einen Dritten auf den Versicherer über (§ 86 Abs. 1 VVG). Die Versicherung kann also beim Verursacher Regress nehmen, etwa wenn Betriebe oder Handwerker falsch montiert haben.
In solchen Fällen sind Mieter geschützt: Zahlt der Mieter über die Betriebskosten anteilig die Gebäudeversicherung, ergibt sich nach ständiger Rechtsprechung ein Regressverzicht der Versicherung, wenn der Mieter den Wasserschaden nur leicht fahrlässig verursacht hat (BGH, Urteil vom 19.11.2014, VIII ZR 191/13; der entschiedene Fall betraf einen Brand, für Leitungswasserschäden gilt dies nach herrschender Meinung entsprechend). Die Prämie ist als Betriebskosten umlagefähig (§ 2 Nr. 13 BetrKV), der Selbstbehalt nach ganz überwiegender Ansicht nicht; der BGH gibt diese Ansicht in V ZR 69/21 wieder, ohne selbst darüber zu entscheiden.
Wortlaut nach Gesetze im Internet, Bundesministerium der Justiz(1) Steht dem Versicherungsnehmer ein Ersatzanspruch gegen einen Dritten zu, geht dieser Anspruch auf den Versicherer über, soweit der Versicherer den Schaden ersetzt. Der Übergang kann nicht zum Nachteil des Versicherungsnehmers geltend gemacht werden.
Vermietete Wohnung: Mangelanzeige und Mietminderung
Zeigt sich während der Mietzeit ein Mangel wie ein Wasserschaden, muss der Mieter ihn dem Vermieter unverzüglich anzeigen (§ 536c Abs. 1 BGB). Unterlässt er das, haftet er für die daraus entstehenden Schäden und verliert insoweit Minderungsrechte (§ 536c Abs. 2 BGB).
Ist die Wohnung durch den Wasserschaden und die Trocknung nur eingeschränkt nutzbar, kann der Mieter die Miete mindern (§ 536 Abs. 1 BGB). Der vermietende Eigentümer sollte die Meldung des Mieters sofort an die Hausverwaltung weitergeben, damit die Verwaltung die Ansprüche gegenüber der Versicherung wahrt; beide Parteien des Mietvertrags profitieren von einer schnellen Regulierung.
Als Hausverwaltung mit Büros in München, Fürstenfeldbruck und Landsberg koordinieren wir bei Wasserschäden Notdienst, Leckortung, Trocknung und Schadensregulierung für die WEG-Verwaltung; Eigentümer und Mieter haben dabei persönliche Ansprechpartner. Reagiert die bisherige Verwaltung nicht, zeigt die Seite Verwaltung wechseln den Weg.
Wortlaut nach Gesetze im Internet, Bundesministerium der Justiz(1) Zeigt sich im Laufe der Mietzeit ein Mangel der Mietsache oder wird eine Maßnahme zum Schutz der Mietsache gegen eine nicht vorhergesehene Gefahr erforderlich, so hat der Mieter dies dem Vermieter unverzüglich anzuzeigen.
Wasserschäden vorbeugen: Wartung und Kontrolle
Typische Ursachen für Wasserschäden sind verschlissene Rohre und Dichtungen, defekte Haushaltsgeräte, zum Beispiel Waschmaschine oder Geschirrspüler, menschliches Versagen und undichte Dächer oder Fassaden. Viele dieser Schäden lassen sich mit wenig Aufwand verhindern.
In der Wohnung: Schläuche von Waschmaschine und Geschirrspüler regelmäßig kontrollieren, Fugen, Silikon und Sanitäranlagen prüfen und bei längerer Abwesenheit den Hauptwasserhahn der Wohnung schließen. In vielen Fällen helfen auch Leckagesensoren oder smarte Leckageschutz-Systeme, die die Zufuhr automatisch stoppen.
Wasseruhr als Frühwarnung: Läuft die Wasseruhr weiter, obwohl alle Zapfstellen geschlossen sind, deutet das auf eine schleichende Leckage hin. Dann sollte ein Fachbetrieb die Leitungen prüfen, bevor größere Schäden entstehen.
Im Gemeinschaftseigentum: Eine Rückstausicherung, die Wartung von Steigleitungen und die Kontrolle von Dach und Fassade sind Sache der Gemeinschaft. Über solche Maßnahmen beschließen die Eigentümer, die Verwaltung bereitet das Verfahren vor. Weniger Schäden bedeuten auf Dauer auch einen günstigeren Schadenverlauf bei der Gebäudeversicherung.
Häufige Fragen
Wer muss bei einem Wasserschaden in einer WEG bezahlen?
Wer zahlt, hängt von der Ursache ab. Bei Leitungswasserschäden zahlt zuerst die Gebäudeversicherung. Schäden im Gemeinschaftseigentum trägt im Übrigen die Gemeinschaft, Schäden im Sondereigentum der betroffene Eigentümer; den Selbstbehalt tragen alle nach dem Verteilungsschlüssel.
Rechtsgrundlage: § 16 Abs. 2, § 19 Abs. 2 Nr. 3 WEG; BGH V ZR 69/21
Welche Versicherung zahlt einen Wasserschaden in der Eigentumswohnung?
Für Schäden am Gebäude samt Böden, Wänden und Decken die Wohngebäudeversicherung der Gemeinschaft, für Möbel und andere bewegliche Sachen die Hausratversicherung des Bewohners. Hat ein Dritter den Wasserschaden verursacht, kommt dessen Haftpflichtversicherung hinzu.
Rechtsgrundlage: § 19 Abs. 2 Nr. 3 WEG
Was zahlt die Hausratversicherung bei einem Wasserschaden?
Die Hausratversicherung ersetzt den Hausrat, also bewegliche Sachen in der Wohnung, etwa Möbel, Teppiche, Kleidung und Geräte. Schäden am Gebäude wie Estrich oder Putz sind Sache der Gebäudeversicherung, nicht der Hausratversicherung.
Wer bezahlt die Leckortung?
Grundsätzlich derjenige, in dessen Bereich das Leck liegt: bei Leitungen im Gemeinschaftseigentum die Gemeinschaft. Die Kosten werden dann über die Hausverwaltung abgerechnet. Ob die Gebäudeversicherung die Ortungskosten erstattet, hängt von den Vertragsbedingungen ab.
Rechtsgrundlage: § 16 Abs. 2, § 18 Abs. 1 WEG
Wie läuft eine Leckortung ab?
Ein Fachbetrieb misst die Feuchte, prüft die Leitungen per Druckprüfung und nutzt je nach Lage Wärmebild, Akustik oder Prüfgas. Die betroffenen Nachbarn müssen den Zutritt dulden, danach folgen Trocknung und Sanierung.
Rechtsgrundlage: § 14 Abs. 1 Nr. 2 WEG
Wann zahlt die Versicherung einen Wasserschaden nicht?
Bei vorsätzlich verursachten Schäden gar nicht, bei grober Fahrlässigkeit gekürzt, zum Beispiel nach Frost im leeren Haus, außerdem bei verletzten Sicherheitsvorschriften wie fehlender Beheizung im Winter. Wasser durch Starkregen oder undichte Fenster ist kein Leitungswasser; Überschwemmung und Rückstau sind nur mit Elementarschadenversicherung gedeckt.
Rechtsgrundlage: §§ 28, 81 VVG
Wer haftet bei einem Wasserschaden in einer Eigentumswohnung?
Eine Haftung setzt in der Regel ein Verschulden voraus, etwa bei einem unbeaufsichtigten Schlauch der Waschmaschine. In solchen Fällen zahlt die Haftpflichtversicherung des Verursachers. In allen anderen Fällen trägt grundsätzlich jeder seine Schäden selbst, soweit keine Versicherung zahlt; leistet der Versicherer, kann er beim Verursacher Regress nehmen.
Rechtsgrundlage: § 86 VVG
Wer muss bezahlen, wenn der Siphon der Dusche undicht ist?
Bei Wasserschäden durch Siphon oder Duschwanne liegt die Ursache meist im Sondereigentum; die Reparatur zahlt dann der Eigentümer. Die Regulierung der Folgeschäden am Haus übernimmt häufig die Wohngebäudeversicherung, maßgeblich sind in diesen Fällen Teilungserklärung und Vertrag.
Rechtsgrundlage: § 5 WEG
Rechtsgrundlage: §§ 5, 14, 16, 18, 19, 27 WEG; §§ 536, 536c BGB; §§ 28, 81, 82, 83, 86 VVG; § 2 Nr. 13 BetrKV; BGH, Urteile vom 16.09.2022 – V ZR 69/21 und 19.11.2014 – VIII ZR 191/13
Allgemeine Informationen, keine Rechtsberatung.