Ein WEG-Konto läuft auf den Namen der Eigentümergemeinschaft: Kontoinhaberin ist die Gemeinschaft der Wohnungseigentümer, nicht der Verwalter. Dieser Ratgeber richtet sich an Eigentümer, Beiräte und Vermieter einer Eigentumswohnung. Sie erfahren, wem das Geld gehört, wie sich das WEG-Eigenkonto vom Treuhandkonto unterscheidet, was beim Verwalterwechsel und beim Verkauf mit dem Konto passiert und worauf es bei der Wahl der Bank ankommt. Das ist wichtig, denn über das Konto laufen Hausgeld, Rechnungen und die Rücklage, oft der größte Vermögenswert der Gemeinschaft nach dem Gebäude.
Das Wichtigste in Kürze
- Das WEG-Konto läuft auf den Namen der Eigentümergemeinschaft; das Geld ist Gemeinschaftsvermögen und gehört weder den Eigentümern noch dem Verwalter (§ 9a Abs. 3 WEG).
- Ein offenes Treuhandkonto auf den Namen des Verwalters entspricht seit der WEG-Reform in der Regel nicht mehr ordnungsmäßiger Verwaltung.
- Das Eigenkonto schützt die Gelder bei einer Insolvenz des Verwalters und bleibt beim Verwalterwechsel bestehen.
- Die Erhaltungsrücklage gehört auf ein separates Rücklagenkonto; beim Verkauf einer Wohnung bleibt sie bei der Eigentümergemeinschaft.
- LIKKA arbeitet seit Anfang 2026 mit der Gabler-Saliter Bank: 3 Euro Kontoführung im Monat ohne Buchungspostengebühren, kostenfreie Rücklagenkonten, keine Sammelbuchungen.
Was ist ein WEG-Eigenkonto und warum ist es seit der WEG-Reform Standard?
Ein WEG-Eigenkonto ist ein Bankkonto, das im Namen der Gemeinschaft der Wohnungseigentümer eröffnet wird. Kontoinhaberin ist die WEG selbst, der Verwalter handelt nur als ihr Vertreter (§ 9b Abs. 1 WEG).
Der Begriff steht für das Gegenmodell zum Treuhandkonto, bei dem der Verwalter selbst Kontoinhaber ist. Manche sprechen auch vom Gemeinschaftskonto. Die WEG ist dabei keine GmbH und wird auch nicht in das Handelsregister eingetragen. Fachlich ist das WEG-Konto ein offenes Fremdgeldkonto: Es dient dem Geld der Gemeinschaft, nicht dem Vermögen des Verwalters.
Seit der WEG-Reform vom 1. Dezember 2020 ist die Gemeinschaft rechtsfähig. Sie kann Rechte erwerben, Verbindlichkeiten eingehen, vor Gericht klagen und verklagt werden (§ 9a Abs. 1 WEG).
Den Weg dahin hatte die Rechtsprechung bereitet: Der BGH erkannte die Teilrechtsfähigkeit der Wohnungseigentümergemeinschaft schon 2005 an (Beschluss vom 2.6.2005, V ZB 32/05). Heute ist die Teilrechtsfähigkeit im Gesetz zur Rechtsfähigkeit der Gemeinschaft geworden.
Weil die Gemeinschaft selbst Kontoinhaberin sein kann, ist das Gemeinschaftskonto heute der Standard. Sie kann so auch selbst klagen, etwa gegen ein Mitglied, das sein Hausgeld nicht zahlt.
Wem gehört das Geld auf dem WEG-Konto und wer haftet für Verbindlichkeiten?
Das Geld auf dem WEG-Konto ist Gemeinschaftsvermögen und gehört der Eigentümergemeinschaft (§ 9a Abs. 3 WEG). Es gehört weder den einzelnen Eigentümern noch dem Verwalter.
Für Verbindlichkeiten der Eigentümergemeinschaft haftet die Gemeinschaft zuerst mit ihrem Gemeinschaftsvermögen, früher Verwaltungsvermögen genannt. Daneben haftet jeder Wohnungseigentümer den Gläubigern anteilig nach seinem Miteigentumsanteil (§ 9a Abs. 4 WEG).
Über das Gemeinschaftsvermögen findet kein Insolvenzverfahren statt (§ 9a Abs. 5 WEG). Eine Wohnungseigentümergemeinschaft kann also nicht in die Insolvenz gehen. Was das für Eigentümer bei Geldnot bedeutet, erklärt der Beitrag Keine Insolvenz, aber Haftung.
Ist ein Treuhandkonto für die WEG zulässig? Die Abgrenzung zum Eigenkonto
In der Regel nein: Ein offenes Treuhandkonto auf den Namen des Verwalters gilt für die WEG als unzulässig und entspricht seit der Reform nicht mehr ordnungsmäßiger Verwaltung. Kontoinhaber und Schuldner der Bank wäre dabei der Verwalter, nicht die Gemeinschaft.
Früher war das Treuhandkonto verbreitet, weil die Gemeinschaft nicht selbst Kontoinhaberin sein konnte. Seit der Reform fehlt dafür jeder Grund.
Zur ordnungsmäßigen Verwaltung gehört, die Gelder der Eigentümergemeinschaft auf einem Konto der Gemeinschaft zu führen, getrennt vom eigenen Vermögen des Verwalters und von anderen Gemeinschaften. Hausgelder sind auf das WEG-Konto zu zahlen, und jede Rechnung der Gemeinschaft wird von dort bezahlt.
| Merkmal | WEG-Eigenkonto | Treuhandkonto des Verwalters |
|---|---|---|
| Kontoinhaber | Gemeinschaft der Wohnungseigentümer, vertreten durch den Verwalter | Der Verwalter selbst |
| Schuldner der Bank | Die Gemeinschaft | Der Verwalter |
| Bei Insolvenz des Verwalters | Guthaben gehört nicht zum Vermögen der Verwaltung | Gemeinschaft muss ihre Ansprüche erst durchsetzen |
| Einordnung seit der WEG-Reform | Standard (§ 9a Abs. 1 WEG) | In der Regel nicht mehr ordnungsmäßig |
Tipp: Prüfen Sie auf dem Kontoauszug, wer als Kontoinhaber genannt ist. Steht dort der Verwalter statt der WEG, sollte der Beirat das in der nächsten Versammlung ansprechen.
Was schützt das Konto der WEG bei einer Insolvenz des Verwalters?
Das Eigenkonto schützt die Gelder auch bei einer Insolvenz des Verwalters. Weil die Gemeinschaft Kontoinhaberin ist, gehört das Guthaben nicht zum Vermögen der Verwaltung.
Beim Treuhandkonto ist das anders: Dort ist der Verwalter Kontoinhaber, und die Gemeinschaft müsste ihre Ansprüche erst durchsetzen. Gerade bei einer hohen Rücklage ist das ein erhebliches Risiko. Im Streit hilft dann notfalls nur eine Klage.
Brauchen WEGs ein separates Rücklagenkonto?
Ja, die Erhaltungsrücklage sollte auf einem separaten Rücklagenkonto liegen. Ein Girokonto dient dem laufenden Zahlungsverkehr, das zweite Konto der Rücklage (§ 19 Abs. 2 Nr. 4 WEG). So ist die Rücklage auch in der Abrechnung klar erkennbar.
Die Erhaltungsrücklage ist zugleich ein Steuerungsinstrument: Sie sichert Budgetierung und Handlungsfähigkeit der Gemeinschaft für größere Maßnahmen. Die Erhaltungsrücklage, früher Instandhaltungsrücklage, finanziert geplante Maßnahmen wie eine Dachsanierung. Reicht die Rücklage nicht, beschließt die Gemeinschaft eine Sonderumlage oder einen Kredit.
Die Höhe der Rücklage sollte regelmäßig überprüft und an den Zustand der Immobilie angepasst werden. Mehr dazu lesen Sie im Beitrag Ist unsere Erhaltungsrücklage hoch genug? und im Beitrag Die Erhaltungsrücklage als Vermögen der Gemeinschaft.
Steuerlich gilt nach der Rechtsprechung für vermietende Eigentümer: Zahlungen in die Erhaltungsrücklage sind erst absetzbar, wenn die Gemeinschaft das Geld für Erhaltungsmaßnahmen tatsächlich ausgibt (BFH, Urteil vom 26.1.1988, IX R 119/83). Bei Herstellungskosten gilt die Abschreibung. Das betrifft die Einkünfte aus Vermietung; bei selbst genutzten Wohnungen spielt die Rücklage steuerlich in der Regel keine Rolle.
Wer hat Zugriff auf das WEG-Konto?
Über das Konto verfügt der Verwalter als Vertreter der Eigentümergemeinschaft. Er zieht das Hausgeld ein, bezahlt jede Rechnung und führt die Rücklage so, wie es Wirtschaftsplan und Beschlüsse vorgeben (§ 28 WEG).
Ohne Beschluss darf der Verwalter nur über Maßnahmen von untergeordneter Bedeutung entscheiden oder um eine Frist zu wahren oder einen Nachteil abzuwenden (§ 27 Abs. 1 WEG). Für größere Ausgaben und Entnahmen aus der Rücklage braucht er in der Regel einen Beschluss.
Viele Gemeinschaften legen im Verwaltervertrag fest, bis zu welchem Betrag der Verwalter allein entscheiden darf. Banken für Hausverwalter erlauben es, solche Grenzen als Limits im Konto zu hinterlegen.
Die Eigentümer haben keinen eigenen Zugriff, doch jedes Mitglied der Gemeinschaft hat ein Einsichtsrecht in die Verwaltungsunterlagen und damit in die Finanzlage der WEG (§ 18 Abs. 4 WEG). Der Beirat prüft Wirtschaftsplan und Jahresabrechnung (§ 29 Abs. 2 WEG), siehe Einsicht in die Verwaltungsunterlagen.
Was passiert mit dem WEG-Konto beim Verwalterwechsel?
Beim Verwalterwechsel bleibt das WEG-Konto bestehen, nur die Verfügungsberechtigung geht auf den neuen Verwalter über. Er weist sich bei der Bank mit dem Protokoll seines Bestellungsbeschlusses aus.
Der bisherige Verwalter muss Rechenschaft für seine Amtszeit ablegen und alle Unterlagen herausgeben, darunter Kontoauszüge und die Beschluss-Sammlung (§§ 666, 667, 675 BGB; § 24 Abs. 7 WEG). Notfalls setzt die Gemeinschaft das per Klage durch.
Die Jahresabrechnung erstellt, wer bei Fälligkeit nach Ende des Wirtschaftsjahres im Amt ist (BGH, Urteil vom 16.2.2018, V ZR 89/17). Was sonst zur Übergabe gehört, zeigt die Übergabe-Checkliste.
Was gilt für das Konto beim Verkauf einer Wohnung?
Beim Verkauf einer Wohnung bleibt das Geld auf dem Konto der Eigentümergemeinschaft. Der Verkäufer bekommt seinen Anteil an der Rücklage nicht ausgezahlt; beide Parteien berücksichtigen ihn im Kaufpreis.
Unklare Abrechnungen können den Verkauf einer Eigentumswohnung verzögern, weil Käufer Jahresabrechnungen, Wirtschaftsplan, Verträge und Rücklage prüfen. Ein sauber geführtes Konto mit einzeln nachvollziehbaren Zahlungen macht diese Prüfung einfacher.
Welches Konto braucht eine WEG ohne Verwalter?
Auch bei Selbstverwaltung läuft das Konto auf den Namen der Eigentümergemeinschaft, nicht auf den eines Eigentümers. Hat die Gemeinschaft keinen Verwalter, vertreten sie die Wohnungseigentümer gemeinschaftlich (§ 9b Abs. 1 WEG).
In der Praxis legen die Eigentümer per Beschluss fest, welche Personen gegenüber der Bank handeln. Was dabei sonst zu beachten ist, erklärt der Beitrag Eigentümer als Verwalter.
Welche Bank für die WEG-Verwaltung? Darauf kommt es an
Nicht jede Bank eröffnet Konten für Wohnungseigentümergemeinschaften, und nicht jede ist auf die Arbeit einer Hausverwaltung eingestellt. Fünf Punkte sind bei der Entscheidung wichtig.
| Kriterium | Worauf es ankommt |
|---|---|
| Gebühren | Die Kontoführungsgebühren tragen am Ende alle Eigentümer über das Hausgeld. Achten Sie auf Buchungspostengebühren, denn deshalb fassen manche Verwaltungen Zahlungen zu Sammelbuchungen zusammen. |
| Technik | Anbindung an die Verwaltersoftware über HBCI oder EBICS, damit Kontoauszüge automatisch in Buchhaltung und Abrechnung fließen. |
| Kurze Wege | Eine Kontoeröffnung sollte Tage dauern, nicht Wochen. |
| Ansprechpartner | Persönliche Ansprechpartner bei der Bank, die die Besonderheiten einer WEG kennen. |
| Rücklage | Ein kostenfreies, verzinstes Rücklagenkonto lohnt sich vor allem bei großen Rücklagen. |
Bei Sammelbuchungen steht auf dem Kontoauszug nur eine Summe, und welche Rechnung oder welches Hausgeld dahintersteckt, lässt sich kaum nachvollziehen.
Das Konto eröffnet der Verwalter im Namen der Eigentümergemeinschaft. Banken verlangen typischerweise das Protokoll mit dem Bestellungsbeschluss, dazu den Verwaltervertrag und die Legitimation der handelnden Personen. Häufig fragt die Bank außerdem nach der Teilungserklärung mit Gemeinschaftsordnung und einer Eigentümerliste.
Tipp: Über einen Wechsel der Bank sollten die Eigentümer per Mehrheitsbeschluss in der Eigentümerversammlung entscheiden. So ist die Entscheidung dokumentiert und für alle nachvollziehbar. Der Beschluss sollte das Datum der Umstellung, die neue Bank und die Kündigung des alten Kontos nennen.
WEG-Kredit: Vorteile und Nachteile
Reicht die Rücklage für eine große Maßnahme nicht, kann die Gemeinschaft statt einer Sonderumlage einen Kredit aufnehmen. Die Belastung verteilt sich dann über mehrere Jahre.
Der Nachteil: Zinsen machen die Maßnahme teurer, und für die Verbindlichkeiten der Eigentümergemeinschaft haften die Eigentümer anteilig nach ihren Miteigentumsanteilen (§ 9a Abs. 4 WEG). Über einen WEG-Kredit entscheidet deshalb in der Regel die Eigentümerversammlung per Beschluss.
Wie LIKKA die Konten der Gemeinschaften begleitet: Zusammenarbeit mit der Gabler-Saliter Bank
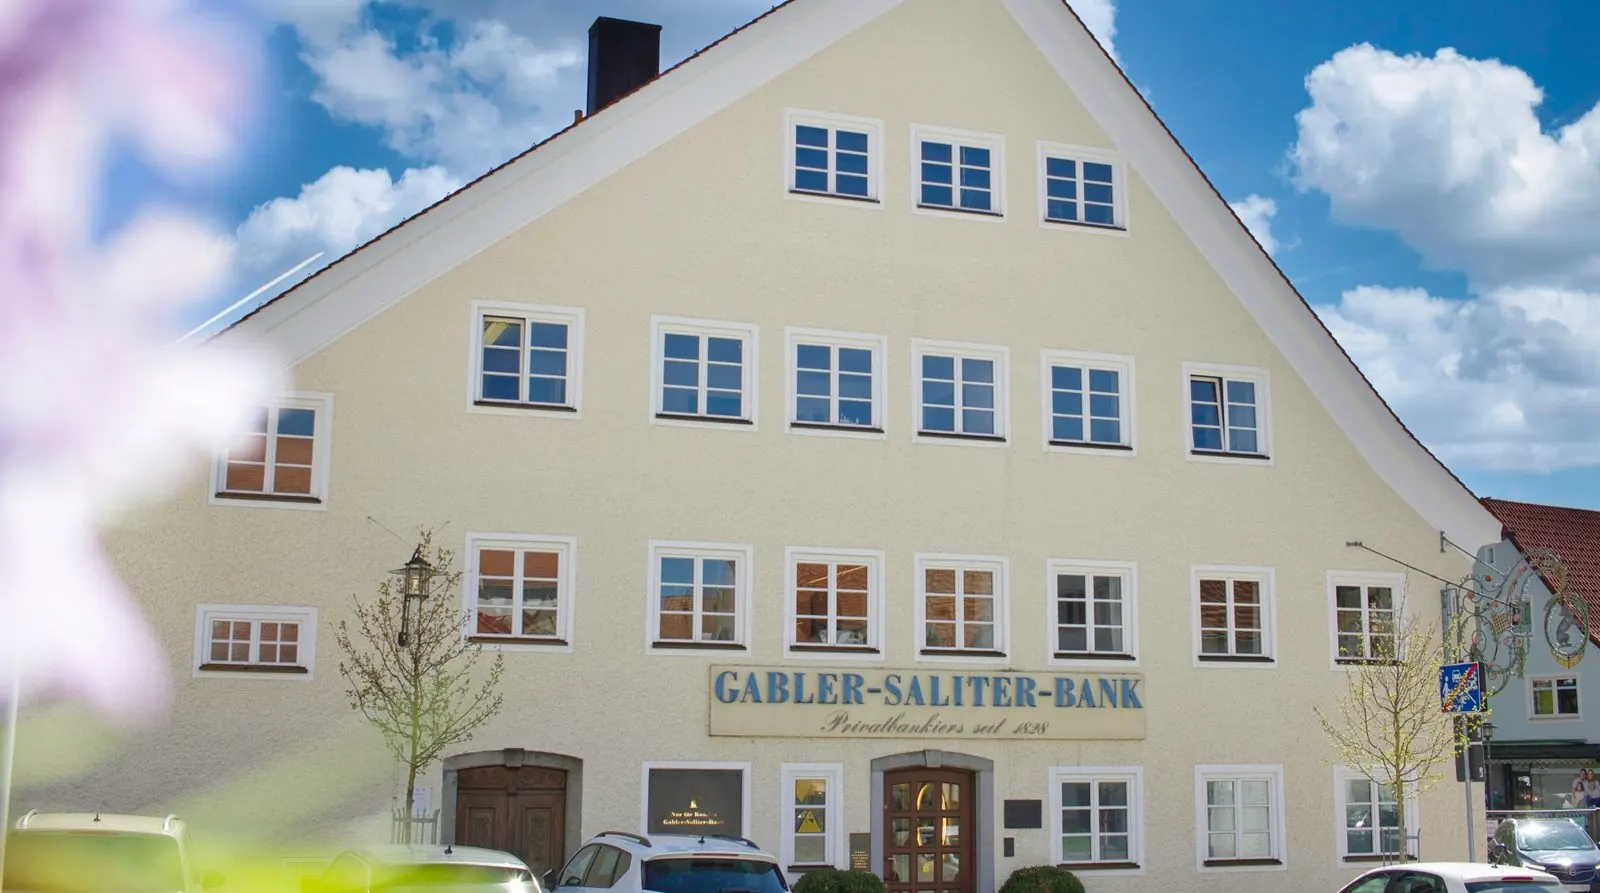
Seit Anfang 2026 arbeitet LIKKA für die Konten seiner Gemeinschaften mit der Gabler-Saliter Bank zusammen. Die Kontoführung kostet derzeit 3 Euro im Monat.
Die Bank ist eine inhabergeführte Privatbank aus Obergünzburg im Allgäu, seit 1828 im Bankgeschäft tätig, und hat sich mit ihrem Verwalterkontor auf Hausverwaltungen spezialisiert. Für uns zählt vor allem der direkte Service: persönliche Ansprechpartner bei der Bank, schnelle Antworten und kurze Wege. Die WEG ist selbst Kontoinhaberin, jede Gemeinschaft hat ihr eigenes Konto.
Die Pauschale enthält alle Gebühren, Buchungspostengebühren fallen nicht an, Rücklagenkonten sind kostenfrei und werden verzinst.
LIKKA führt grundsätzlich keine Sammelbuchungen aus: Jede Zahlung erscheint einzeln auf dem Konto der WEG, damit Beirat und Eigentümer jede Buchung bis zur einzelnen Rechnung nachvollziehen können.
Laut Bank ist ein Konto innerhalb von 48 Stunden eröffnet, die IBAN lässt sich vorab reservieren, und das Konto ist über HBCI und EBICS an die Verwaltersoftware angebunden. Für die Sanierung bietet die Bank WEG-Kredite an, bei denen die Eigentümer keine Grundschuld bestellen müssen.
Wechselt Ihre Gemeinschaft zu LIKKA, begleiten wir auch den Umzug des Kontos, die Bank unterstützt mit einem Kontowechselservice. Mehr zum Ablauf finden Sie unter Verwaltung wechseln und zu unserer WEG-Verwaltung.
Häufige Fragen
Kann eine Eigentümergemeinschaft ein Konto eröffnen?
Ja. Die Gemeinschaft der Wohnungseigentümer ist rechtsfähig und kann selbst Kontoinhaberin sein. Eröffnet wird das WEG-Konto vom Verwalter als ihrem Vertreter.
Rechtsgrundlage: §§ 9a Abs. 1, 9b Abs. 1 WEG
Wer ist Kontoinhaber beim WEG-Konto?
Kontoinhaberin ist die Gemeinschaft der Wohnungseigentümer, nicht der Verwalter und kein einzelner Eigentümer. Das Guthaben ist Gemeinschaftsvermögen.
Rechtsgrundlage: § 9a Abs. 3 WEG
Ist ein Treuhandkonto für die WEG zulässig?
In der Regel nein: Ein offenes Treuhandkonto auf den Namen des Verwalters entspricht seit der Reform nicht mehr ordnungsmäßiger Verwaltung, weil dann der Verwalter Kontoinhaber und Schuldner der Bank wäre. Das Eigenkonto der Gemeinschaft schützt die Gelder auch bei einer Insolvenz des Verwalters.
Rechtsgrundlage: § 9a Abs. 1 WEG
Was passiert mit dem WEG-Konto beim Verwalterwechsel?
Das Konto bleibt bei der Gemeinschaft, nur die Verfügungsberechtigung geht auf den neuen Verwalter über. Der bisherige Verwalter muss die Unterlagen herausgeben.
Rechtsgrundlage: §§ 667, 675 BGB
Brauchen WEGs ein separates Rücklagenkonto?
Ja, die Erhaltungsrücklage sollte auf einem eigenen Rücklagenkonto liegen. So wird sie nicht versehentlich für laufende Ausgaben verbraucht und ist in der Abrechnung klar erkennbar.
Rechtsgrundlage: § 19 Abs. 2 Nr. 4 WEG
Was kostet ein WEG-Konto?
Das hängt von der Bank ab. Bei der Gabler-Saliter Bank, mit der LIKKA zusammenarbeitet, kostet die Kontoführung derzeit pauschal 3 Euro im Monat, ohne Buchungspostengebühren; Rücklagenkonten sind kostenfrei.
Was passiert mit der Rücklage beim Verkauf einer Wohnung?
Sie bleibt bei der Gemeinschaft. Der Verkäufer bekommt seinen Anteil nicht ausgezahlt, Käufer und Verkäufer berücksichtigen ihn im Kaufpreis.
Rechtsgrundlage: § 9a Abs. 3 WEG
Was sind Sammelbuchungen auf dem WEG-Konto?
Mehrere Zahlungen werden zu einer Buchung zusammengefasst, etwa um Buchungspostengebühren zu sparen. Auf dem Kontoauszug steht dann nur eine Summe. LIKKA verzichtet darauf und bucht jede Zahlung einzeln.
Rechtsgrundlage: §§ 9a, 9b, 18 Abs. 4, 19 Abs. 2 Nr. 4, 24 Abs. 7, 27 Abs. 1, 28, 29 Abs. 2 WEG; §§ 666, 667, 675 BGB; BGH, Beschluss vom 2.6.2005, V ZB 32/05; BGH, Urteil vom 16.2.2018, V ZR 89/17; BFH, Urteil vom 26.1.1988, IX R 119/83; Quellen: Gabler-Saliter Bank, Verwalterkontor (Konditionen Stand Oktober 2026)
Allgemeine Informationen, keine Rechtsberatung.
Änderungsverlauf
Aktualisiert am 07.10.2026: Überarbeitet: Eigenkonto und Treuhandkonto im Vergleich, Tabelle zur Bankwahl, Abschnitt zur Rücklage und Insolvenz des Verwalters ergänzt
Aktualisiert am 05.10.2026: Überarbeitet: Abschnitte zu Bankwahl, Konto beim Verwalterwechsel und beim Verkauf ergänzt